
ค่าใช้จ่ายและกำลังคน
ติดตามค่าใช้จ่ายแผนก ค่าแรง และ FTE เพื่อแยกต้นทุนประจำออกจากค่าใช้จ่ายที่เปลี่ยนตามกิจกรรม
ตัวอย่างรายงานจากไฟล์ Excel จริง
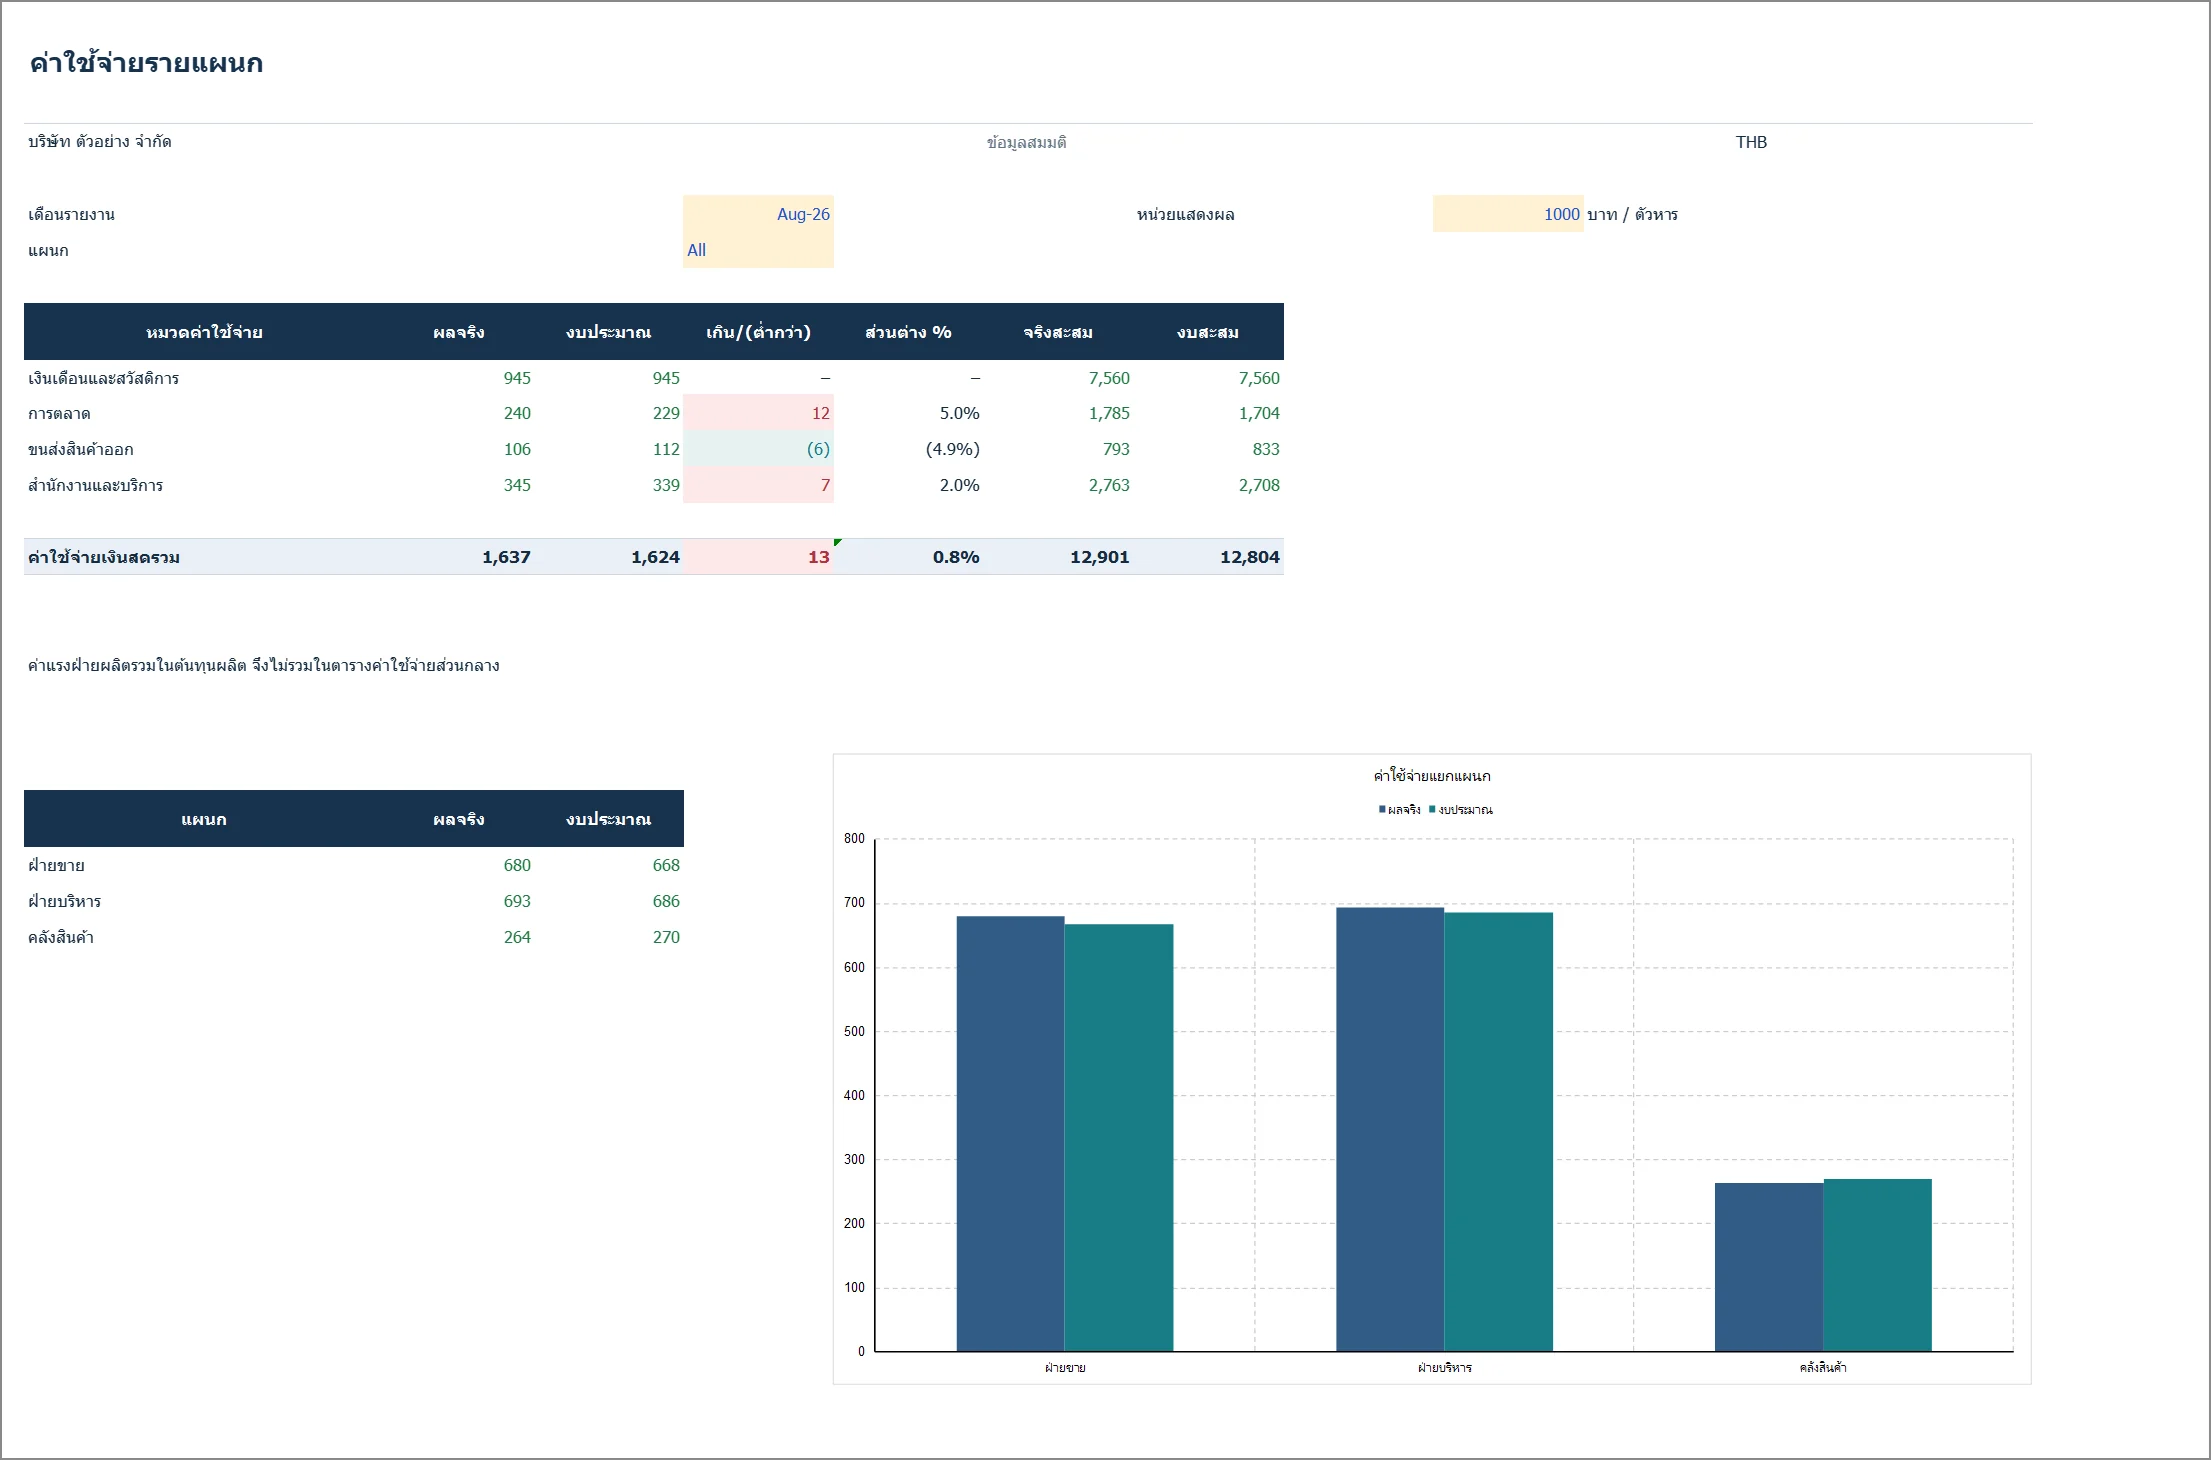
ภาพจับจากไฟล์ 04_OPEX_and_Workforce_TH.xlsx ชีต ค่าใช้จ่าย หลังคำนวณใหม่ใน Microsoft Excel คลิกที่ภาพเพื่อขยาย ขยายภาพเต็ม
ตัวเลขจากไฟล์ตัวอย่าง
| รายการ | ผลจริง | งบประมาณ |
|---|---|---|
| ค่าแรงขายและบริหาร | 944.94 | 944.94 |
| การตลาด | 240.27 | 228.74 |
| ขนส่งออก | 106.28 | 111.80 |
| สำนักงานและบริการ | 345.42 | 338.52 |
| ค่าใช้จ่ายขายและบริหารรวม | 1,636.92 | 1,624.00 |
หน่วย: พันบาท · ค่าแรงด้านล่างไม่รวมค่าแรงโรงงาน
ลำดับการอ่าน
- เริ่มจากค่าใช้จ่ายรวมเทียบงบ แล้วเลือกแผนกหรือหมวดที่มีผลต่างสำคัญ
- ดู FTE และค่าแรงต่อ FTE ควบคู่กัน เพื่อแยกผลจากจำนวนคนออกจากอัตราค่าจ้างและภาระนายจ้าง
- ถามว่ารายการที่เพิ่มขึ้นเป็นการลงทุนเพื่อกิจกรรมที่เพิ่ม หรือเป็นค่าใช้จ่ายที่ควรควบคุม โดยตรวจผลลัพธ์ประกอบ
การอ่านตัวเลขจากกรณีตัวอย่าง
ค่าใช้จ่ายขายและบริหารจริงประมาณ 1.637 ล้านบาท สูงกว่างบประมาณ 12,922 บาท หรือ 0.80% ส่วนต่างเป็นบวก แต่ในมุมควบคุมค่าใช้จ่ายคือใช้เกินงบ
หลักการคำนวณ อธิบายโดยไม่ใช้ศัพท์เทคนิค
ค่าแรงโรงงานเข้าสู่ต้นทุนผลิตและสต็อก จึงไม่ควรบวกซ้ำใน SG&A ตาราง Workforce แสดงค่าแรงเต็มบาท และตัวอย่างนี้ถือว่าพนักงานทำงานเต็มเดือน
เห็นตัวเลขนี้ → ตรวจอะไรต่อ → ตัดสินใจอย่างไร
กรณีตัวอย่างจากข้อมูลสมมติเดือนสิงหาคม 2026 ตัวเลขทุกตัวมาจากไฟล์ Excel ชุดเดียวกัน ส่วนการตีความเป็นแนวทางเริ่มต้น ไม่ใช่ข้อสรุปทางธุรกิจ
- เห็นตัวเลขนี้
ค่าใช้จ่ายรวมเกินงบ 12.92 พันบาท (0.80%) แต่การตลาดเกินงบ 11.53 พันบาท ขณะที่ค่าขนส่งต่ำกว่างบ 5.52 พันบาท
- ตรวจอะไรต่อ
ยอดรวมซ่อนสองเรื่องที่ทิศทางต่างกัน ค่าขนส่งลดตามปริมาณขายที่ต่ำลง (ดูรายงาน 03) ส่วนการตลาดเพิ่มทั้งที่ยอดขายไม่ถึงเป้า เลือกแผนก Sales ใน F7 แล้วดูรายเดือนว่าเป็นครั้งเดียวหรือต่อเนื่อง
- ตัดสินใจอย่างไร
จะประเมินผลตอบแทนของงบการตลาดที่เพิ่มอย่างไร และเจ้าของงบต้องแสดงหลักฐานอะไรก่อนอนุมัติเดือนถัดไป
- เห็นตัวเลขนี้
ค่าแรงขายและบริหารตรงงบพอดี 944.94 พันบาท จาก 26 FTE คิดเป็น 36,344 บาทต่อคน
- ตรวจอะไรต่อ
ตรงงบเพราะตัวอย่างสมมติให้ทุกคนทำงานเต็มเดือนและไม่มีโบนัส ในข้อมูลจริงให้ตรวจชีต Workforce ว่ามีตำแหน่งว่าง คนเข้าออกระหว่างเดือน หรือค่าล่วงเวลาที่ทำให้ค่าแรงต่อ FTE เบี่ยงจากอัตราฐาน
- ตัดสินใจอย่างไร
ตำแหน่งว่างที่ประหยัดค่าแรงได้ควรปล่อยว่างต่อหรือเร่งสรรหา และผลต่อยอดขายหรือบริการเป็นอย่างไร
- เห็นตัวเลขนี้
กำลังคนโรงงาน 34 คน ค่าแรง 933.5 พันบาท ไม่ปรากฏในตารางค่าใช้จ่ายขายบริหารเลย
- ตรวจอะไรต่อ
ไม่ใช่ข้อมูลหาย ค่าแรงโรงงานถูกจัดสรรเข้าต้นทุนผลิตและสต็อกตามนโยบายแบบจำลอง จึงกระทบกำไรเมื่อสินค้าถูกขาย ดูรายงาน 06 ชีตต้นทุนการผลิตเพื่อเห็นยอดนี้ในต้นทุนต่อหน่วย
- ตัดสินใจอย่างไร
ควรตรวจกำลังการผลิตต่อคนเมื่อยอดขายลดลง และผู้ใดเป็นเจ้าของการตัดสินใจเรื่องอัตรากำลังโรงงาน
สูตรหลักในไฟล์ Excel
| รายการ | นิยาม |
|---|---|
| Payroll | ค่าแรง = FTE ที่จ่าย × เงินเดือนต่อคน × (1 + ภาระนายจ้าง) |
| Cost per FTE | ค่าแรงต่อ FTE = ค่าแรงรวม / FTE และแสดง n.a. หากไม่มี FTE |
| OPEX variance | ส่วนต่างค่าใช้จ่าย = จริง − งบ ค่าบวกหมายถึงเกินงบ |
วิธีใช้รายงานนี้ในไฟล์ Excel
ใช้ทำอะไร
ควบคุมค่าใช้จ่ายแต่ละแผนกและอธิบายค่าแรงควบคู่กำลังคนที่จ่ายเงิน
ตัวเลือกกรอง
ตารางหลักใช้ตัวเลือกแผนก F7 กราฟเปรียบเทียบและชีตกำลังคนแสดงทุกแผนกเพื่อเห็นภาพบริษัท
ค่าแรงและต้นทุนฝ่ายผลิต
ค่าแรงฝ่ายผลิตเป็นต้นทุนผลิต ไม่รวมในตารางค่าใช้จ่ายขายบริหาร แต่ยังแสดงในชีตกำลังคน ค่าใช้จ่ายส่วนกลางฝ่ายผลิตที่เป็นศูนย์เป็นการออกแบบตัวอย่าง
ข้อมูลกำลังคน
ตัวอย่างทุกคนทำงานเต็มเวลาเต็มเดือน ก่อนใช้จริงควรมี FTE ที่จ่ายจริง วันเข้าออก ตำแหน่งว่าง โบนัส และเงินสมทบนายจ้างตามจริง
หน่วยของค่าแรง
ค่าแรงในชีตกำลังคนเป็นบาทเต็ม ตารางค่าใช้จ่ายหลักใช้ตัวหารที่เลือก ค่าแรงรวมภาระนายจ้างแล้ว จึงห้ามบวกซ้ำ
หลักพื้นฐานก่อนอ่านและแก้ไขไฟล์
- อ่านชื่อบริษัท เดือนรายงาน และหน่วยเงินก่อนเสมอ ตัวเลข 1,000 ในตารางหน่วยพันบาทหมายถึง 1,000,000 บาท
- Actual คือผลจริง Budget คือแผน และ Forecast คือประมาณการ อย่านำประมาณการมาอธิบายเหมือนเป็นผลที่เกิดขึ้นแล้ว
- ผลต่างทั่วไปคำนวณ Actual − Budget รายได้หรือกำไรสูงขึ้นมักเป็นผลดี แต่ค่าใช้จ่ายสูงขึ้นต้องพิจารณาว่าเกินงบหรือรองรับกิจกรรมที่เพิ่ม
- ยอดรายได้และกำไรเป็นรายการเคลื่อนไหวที่รวมรายเดือนได้ เงินสด ลูกหนี้ และสต็อกเป็นยอดคงเหลือ ให้ใช้ยอด ณ วันที่ต้องการ
- คำนวณอัตรากำไรรวมจากกำไรรวม ÷ รายได้รวม ค่า n.a. หมายถึงคำนวณอัตราส่วนไม่ได้ในเงื่อนไขนั้น ไม่ควรเปลี่ยนเป็นศูนย์โดยไม่มีเหตุผล
- ไฟล์ไทยและอังกฤษเป็นคนละไฟล์ การแก้หนึ่งไฟล์ไม่อัปเดตอีกไฟล์ เลือกไฟล์หลัก สำรองก่อนแก้ และปรับไฟล์ที่เกี่ยวข้องให้ใช้ข้อมูลตรงกัน
- ก่อนใช้ข้อมูลจริง ให้กระทบยอดบัญชี ตรวจวันที่ ชื่อเวอร์ชัน และช่วงสูตร การเพิ่มแถวหรือเดือนอาจต้องขยายสูตร กราฟ และตัวควบคุมด้วย
- อ่านชีต Checks แต่ไม่ถือว่า OK คือการรับรองทุกด้าน การตรวจความครบถ้วนในแพ็กเน้นผลจริงเดือนที่เลือก จึงต้องตรวจช่วงงบประมาณและประมาณการเพิ่มเติม
- ข้อมูลทั้งหมดเป็นตัวอย่าง ต้องปรับนโยบายต้นทุน ภาษี ปฏิทิน และการจัดหาเงินให้ตรงธุรกิจ แพ็กเป็นจุดเริ่มต้นของรายงานบริหาร
ไฟล์ที่เกี่ยวข้อง
04_OPEX_and_Workforce_TH.xlsx
ชีตหลัก OPEX Review / ค่าใช้จ่าย · ข้อมูลต้นทาง OPEX_Data + HC_Data + PL_Data · ไฟล์ Excel และคู่มือ Markdown อยู่ในแพ็ก Excel
บันทึกหน้านี้เป็น PDF ได้จากคำสั่งพิมพ์ของเบราว์เซอร์

