
ยอดขายและกำไรขั้นต้น
ดูรายได้และกำไรแยกสินค้าและสายธุรกิจ พร้อมวิเคราะห์ผลกระทบจากราคาและปริมาณ
ตัวอย่างรายงานจากไฟล์ Excel จริง
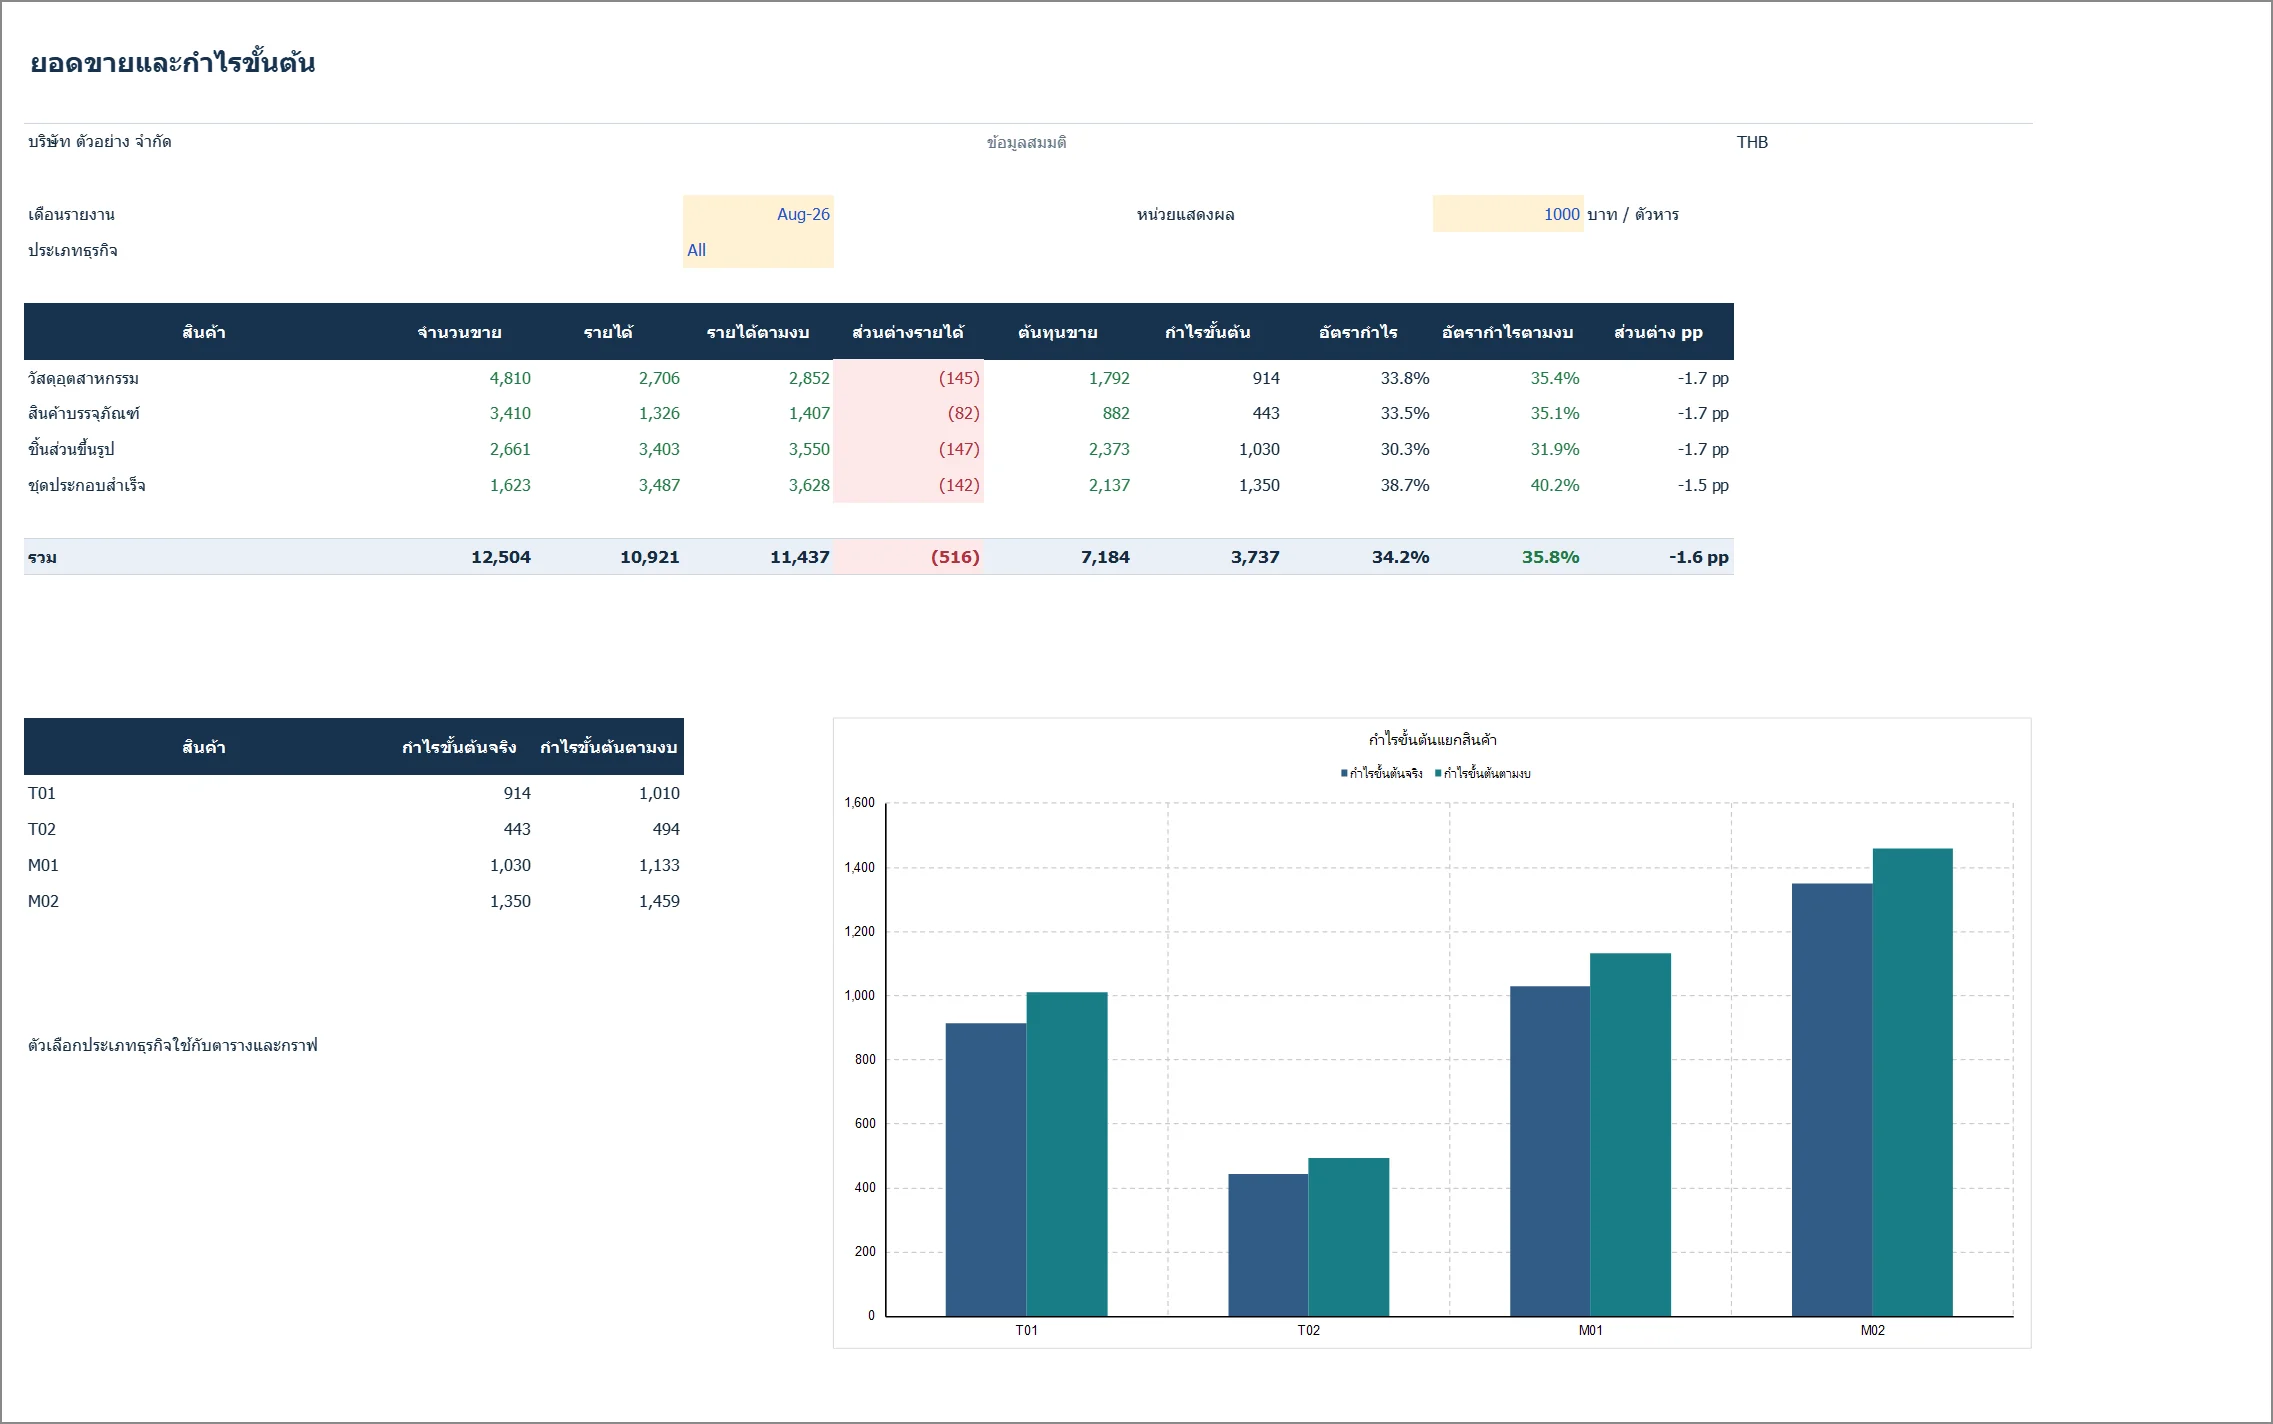
ภาพจับจากไฟล์ 03_Sales_and_Margin_TH.xlsx ชีต วิเคราะห์ยอดขาย หลังคำนวณใหม่ใน Microsoft Excel คลิกที่ภาพเพื่อขยาย ขยายภาพเต็ม
ตัวเลขจากไฟล์ตัวอย่าง
| สินค้า | รายได้ | กำไรขั้นต้น | อัตรากำไร |
|---|---|---|---|
| วัสดุอุตสาหกรรม | 2.706 | 0.914 | 33.78% |
| สินค้าบรรจุภัณฑ์ | 1.326 | 0.443 | 33.45% |
| ชิ้นส่วนขึ้นรูป | 3.403 | 1.030 | 30.26% |
| ชุดประกอบสำเร็จ | 3.487 | 1.350 | 38.72% |
หน่วย: ล้านบาท · ตารางนี้แสดงผลจริงของสินค้า 4 รายการ
ลำดับการอ่าน
- เปรียบเทียบทั้งยอดขาย กำไรขั้นต้นเป็นจำนวนเงิน และอัตรากำไร อย่าจัดอันดับสินค้าด้วยยอดขายอย่างเดียว
- เลือก Trading หรือ Manufacturing ในไฟล์ Excel เมื่อต้องการดูแต่ละสายธุรกิจ แล้วตรวจหน่วยของสินค้าแต่ละชนิด
- เปิด Price Volume เพื่อแยกผลต่างรายได้เป็นผลจากปริมาณและราคา จากนั้นตรวจส่วนลด ต้นทุน และหลักฐานทางการขาย
การอ่านตัวเลขจากกรณีตัวอย่าง
ชุดประกอบสำเร็จมีกำไรขั้นต้นประมาณ 1.350 ล้านบาท และอัตรากำไร 38.72% ขณะที่ชิ้นส่วนขึ้นรูปมีอัตรากำไรประมาณ 30.26% ความต่างนี้เป็นจุดเริ่มต้นในการตรวจ ไม่ได้แปลว่าควรเลิกขายสินค้าที่อัตรากำไรต่ำกว่าทันที
หลักการคำนวณ อธิบายโดยไม่ใช้ศัพท์เทคนิค
สินค้าคนละหน่วยไม่ควรนำปริมาณมารวมเพื่อตีความประสิทธิภาพ และ Price Volume ในแพ็กแสดงสินค้าทั้งหมด แม้หน้าหลักเลือกสายธุรกิจไว้
เห็นตัวเลขนี้ → ตรวจอะไรต่อ → ตัดสินใจอย่างไร
กรณีตัวอย่างจากข้อมูลสมมติเดือนสิงหาคม 2026 ตัวเลขทุกตัวมาจากไฟล์ Excel ชุดเดียวกัน ส่วนการตีความเป็นแนวทางเริ่มต้น ไม่ใช่ข้อสรุปทางธุรกิจ
- เห็นตัวเลขนี้
ชีต Price Volume แสดงว่ารายได้ที่หายไป 0.516 ล้านบาท มาจากปริมาณทั้งหมด ผลจากราคาเป็นศูนย์ทุกสินค้า
- ตรวจอะไรต่อ
ปริมาณขายต่ำกว่างบทุกตัว เช่น วัสดุอุตสาหกรรม 4,810 หน่วยเทียบงบ 5,068 หน่วย ตรวจกับฝ่ายขายว่าเป็นดีมานด์ลดลง สินค้าขาด หรือคำสั่งซื้อเลื่อนไปเดือนถัดไป
- ตัดสินใจอย่างไร
จะเก็บราคาไว้และแก้ที่ปริมาณ หรือจะใช้ส่วนลดกระตุ้นยอด ซึ่งจะย้ายปัญหาจากปริมาณไปเป็นอัตรากำไร
- เห็นตัวเลขนี้
ชุดประกอบสำเร็จให้กำไรขั้นต้นสูงสุด 1.350 ล้านบาท ที่อัตรา 38.72% ส่วนชิ้นส่วนขึ้นรูปมีรายได้ใกล้กัน 3.403 ล้านบาท แต่อัตรากำไรเพียง 30.26%
- ตรวจอะไรต่อ
ทั้งสองเป็นสินค้าผลิต ต้นทุนรวมค่าแรงและค่าเสื่อมโรงงานที่จัดสรรตามจำนวนผลิต ตรวจในรายงาน 06 ชีตต้นทุนการผลิตว่าต้นทุนวัตถุดิบต่อหน่วยหรือการจัดสรรค่าใช้จ่ายโรงงานเป็นตัวกดอัตรากำไร
- ตัดสินใจอย่างไร
ควรทบทวนราคาของชิ้นส่วนขึ้นรูป หรือปรับสัดส่วนการขายไปที่สินค้าที่อัตรากำไรสูงกว่า โดยยังไม่ตัดสินใจเลิกผลิตจากตัวเลขเดือนเดียว
- เห็นตัวเลขนี้
อัตรากำไรขั้นต้นรวมของสินค้าซื้อมาขาย 33.67% ต่ำกว่างบ 35.33%
- ตรวจอะไรต่อ
สลับตัวเลือก F7 เป็น Trading เพื่อดูเฉพาะสายธุรกิจนี้ ราคาขายเท่างบทุกตัว ดังนั้นอัตรากำไรที่ต่ำลงมาจากต้นทุนสินค้าที่รับเข้าและวิธีถัวเฉลี่ยสต็อก ตรวจราคาซื้อล่าสุดกับผู้จัดซื้อ
- ตัดสินใจอย่างไร
จะเจรจาราคาซื้อหรือปรับราคาขายของสินค้าซื้อมาขาย และผลต่อความสามารถแข่งขันเป็นอย่างไร
สูตรหลักในไฟล์ Excel
| รายการ | นิยาม |
|---|---|
| Gross margin | กำไรขั้นต้นหารรายได้ อัตรารวมคำนวณจากยอดรวม ไม่เฉลี่ยเปอร์เซ็นต์รายสินค้า |
| Volume effect | ผลปริมาณ = (จำนวนจริง − จำนวนงบ) × ราคางบ |
| Price effect | ผลราคา = (ราคาจริง − ราคางบ) × จำนวนจริง |
วิธีใช้รายงานนี้ในไฟล์ Excel
ใช้ทำอะไร
ระบุสินค้าและประเภทธุรกิจที่สร้างรายได้และกำไรขั้นต้น แยกผลจากราคาและปริมาณ
ตัวเลือกกรอง
F7 เลือก All, Trading หรือ Manufacturing ตารางสินค้าและกราฟกำไรใช้ตัวเลือกนี้ ส่วนตารางราคาและปริมาณแสดงสินค้าทั้งสี่เสมอ
หน่วยแสดงผล
รายได้และกำไรหน้าหลักหารตาม K6 จำนวนหน่วยไม่ถูกหาร ชีตราคาและปริมาณใช้บาท และหน่วยของสินค้าแต่ละชนิด
การแยกผลราคาและปริมาณ
ผลปริมาณใช้ราคางบ ผลราคาใช้ปริมาณจริง รวมกันเท่ากับรายได้เปลี่ยนแปลง ไม่แยกผลสัดส่วนสินค้าที่ใช้หน่วยเทียบกันไม่ได้
เมื่อปริมาณเป็นศูนย์
หากปริมาณงบเป็นศูนย์ จัดส่วนต่างเป็นปริมาณหรือสินค้าใหม่ทั้งหมด หากปริมาณจริงเป็นศูนย์ ผลราคาเป็นศูนย์
หลักพื้นฐานก่อนอ่านและแก้ไขไฟล์
- อ่านชื่อบริษัท เดือนรายงาน และหน่วยเงินก่อนเสมอ ตัวเลข 1,000 ในตารางหน่วยพันบาทหมายถึง 1,000,000 บาท
- Actual คือผลจริง Budget คือแผน และ Forecast คือประมาณการ อย่านำประมาณการมาอธิบายเหมือนเป็นผลที่เกิดขึ้นแล้ว
- ผลต่างทั่วไปคำนวณ Actual − Budget รายได้หรือกำไรสูงขึ้นมักเป็นผลดี แต่ค่าใช้จ่ายสูงขึ้นต้องพิจารณาว่าเกินงบหรือรองรับกิจกรรมที่เพิ่ม
- ยอดรายได้และกำไรเป็นรายการเคลื่อนไหวที่รวมรายเดือนได้ เงินสด ลูกหนี้ และสต็อกเป็นยอดคงเหลือ ให้ใช้ยอด ณ วันที่ต้องการ
- คำนวณอัตรากำไรรวมจากกำไรรวม ÷ รายได้รวม ค่า n.a. หมายถึงคำนวณอัตราส่วนไม่ได้ในเงื่อนไขนั้น ไม่ควรเปลี่ยนเป็นศูนย์โดยไม่มีเหตุผล
- ไฟล์ไทยและอังกฤษเป็นคนละไฟล์ การแก้หนึ่งไฟล์ไม่อัปเดตอีกไฟล์ เลือกไฟล์หลัก สำรองก่อนแก้ และปรับไฟล์ที่เกี่ยวข้องให้ใช้ข้อมูลตรงกัน
- ก่อนใช้ข้อมูลจริง ให้กระทบยอดบัญชี ตรวจวันที่ ชื่อเวอร์ชัน และช่วงสูตร การเพิ่มแถวหรือเดือนอาจต้องขยายสูตร กราฟ และตัวควบคุมด้วย
- อ่านชีต Checks แต่ไม่ถือว่า OK คือการรับรองทุกด้าน การตรวจความครบถ้วนในแพ็กเน้นผลจริงเดือนที่เลือก จึงต้องตรวจช่วงงบประมาณและประมาณการเพิ่มเติม
- ข้อมูลทั้งหมดเป็นตัวอย่าง ต้องปรับนโยบายต้นทุน ภาษี ปฏิทิน และการจัดหาเงินให้ตรงธุรกิจ แพ็กเป็นจุดเริ่มต้นของรายงานบริหาร
ไฟล์ที่เกี่ยวข้อง
03_Sales_and_Margin_TH.xlsx
ชีตหลัก Sales Review / วิเคราะห์ยอดขาย · ข้อมูลต้นทาง Sales_Data + PL_Data · ไฟล์ Excel และคู่มือ Markdown อยู่ในแพ็ก Excel
บันทึกหน้านี้เป็น PDF ได้จากคำสั่งพิมพ์ของเบราว์เซอร์

