
เงินสด งบดุล และสต็อก
เชื่อมกำไรกับกระแสเงินสด ติดตามลูกหนี้ เจ้าหนี้ และสต็อก พร้อมกระทบยอดงบดุล
ตัวอย่างรายงานจากไฟล์ Excel จริง
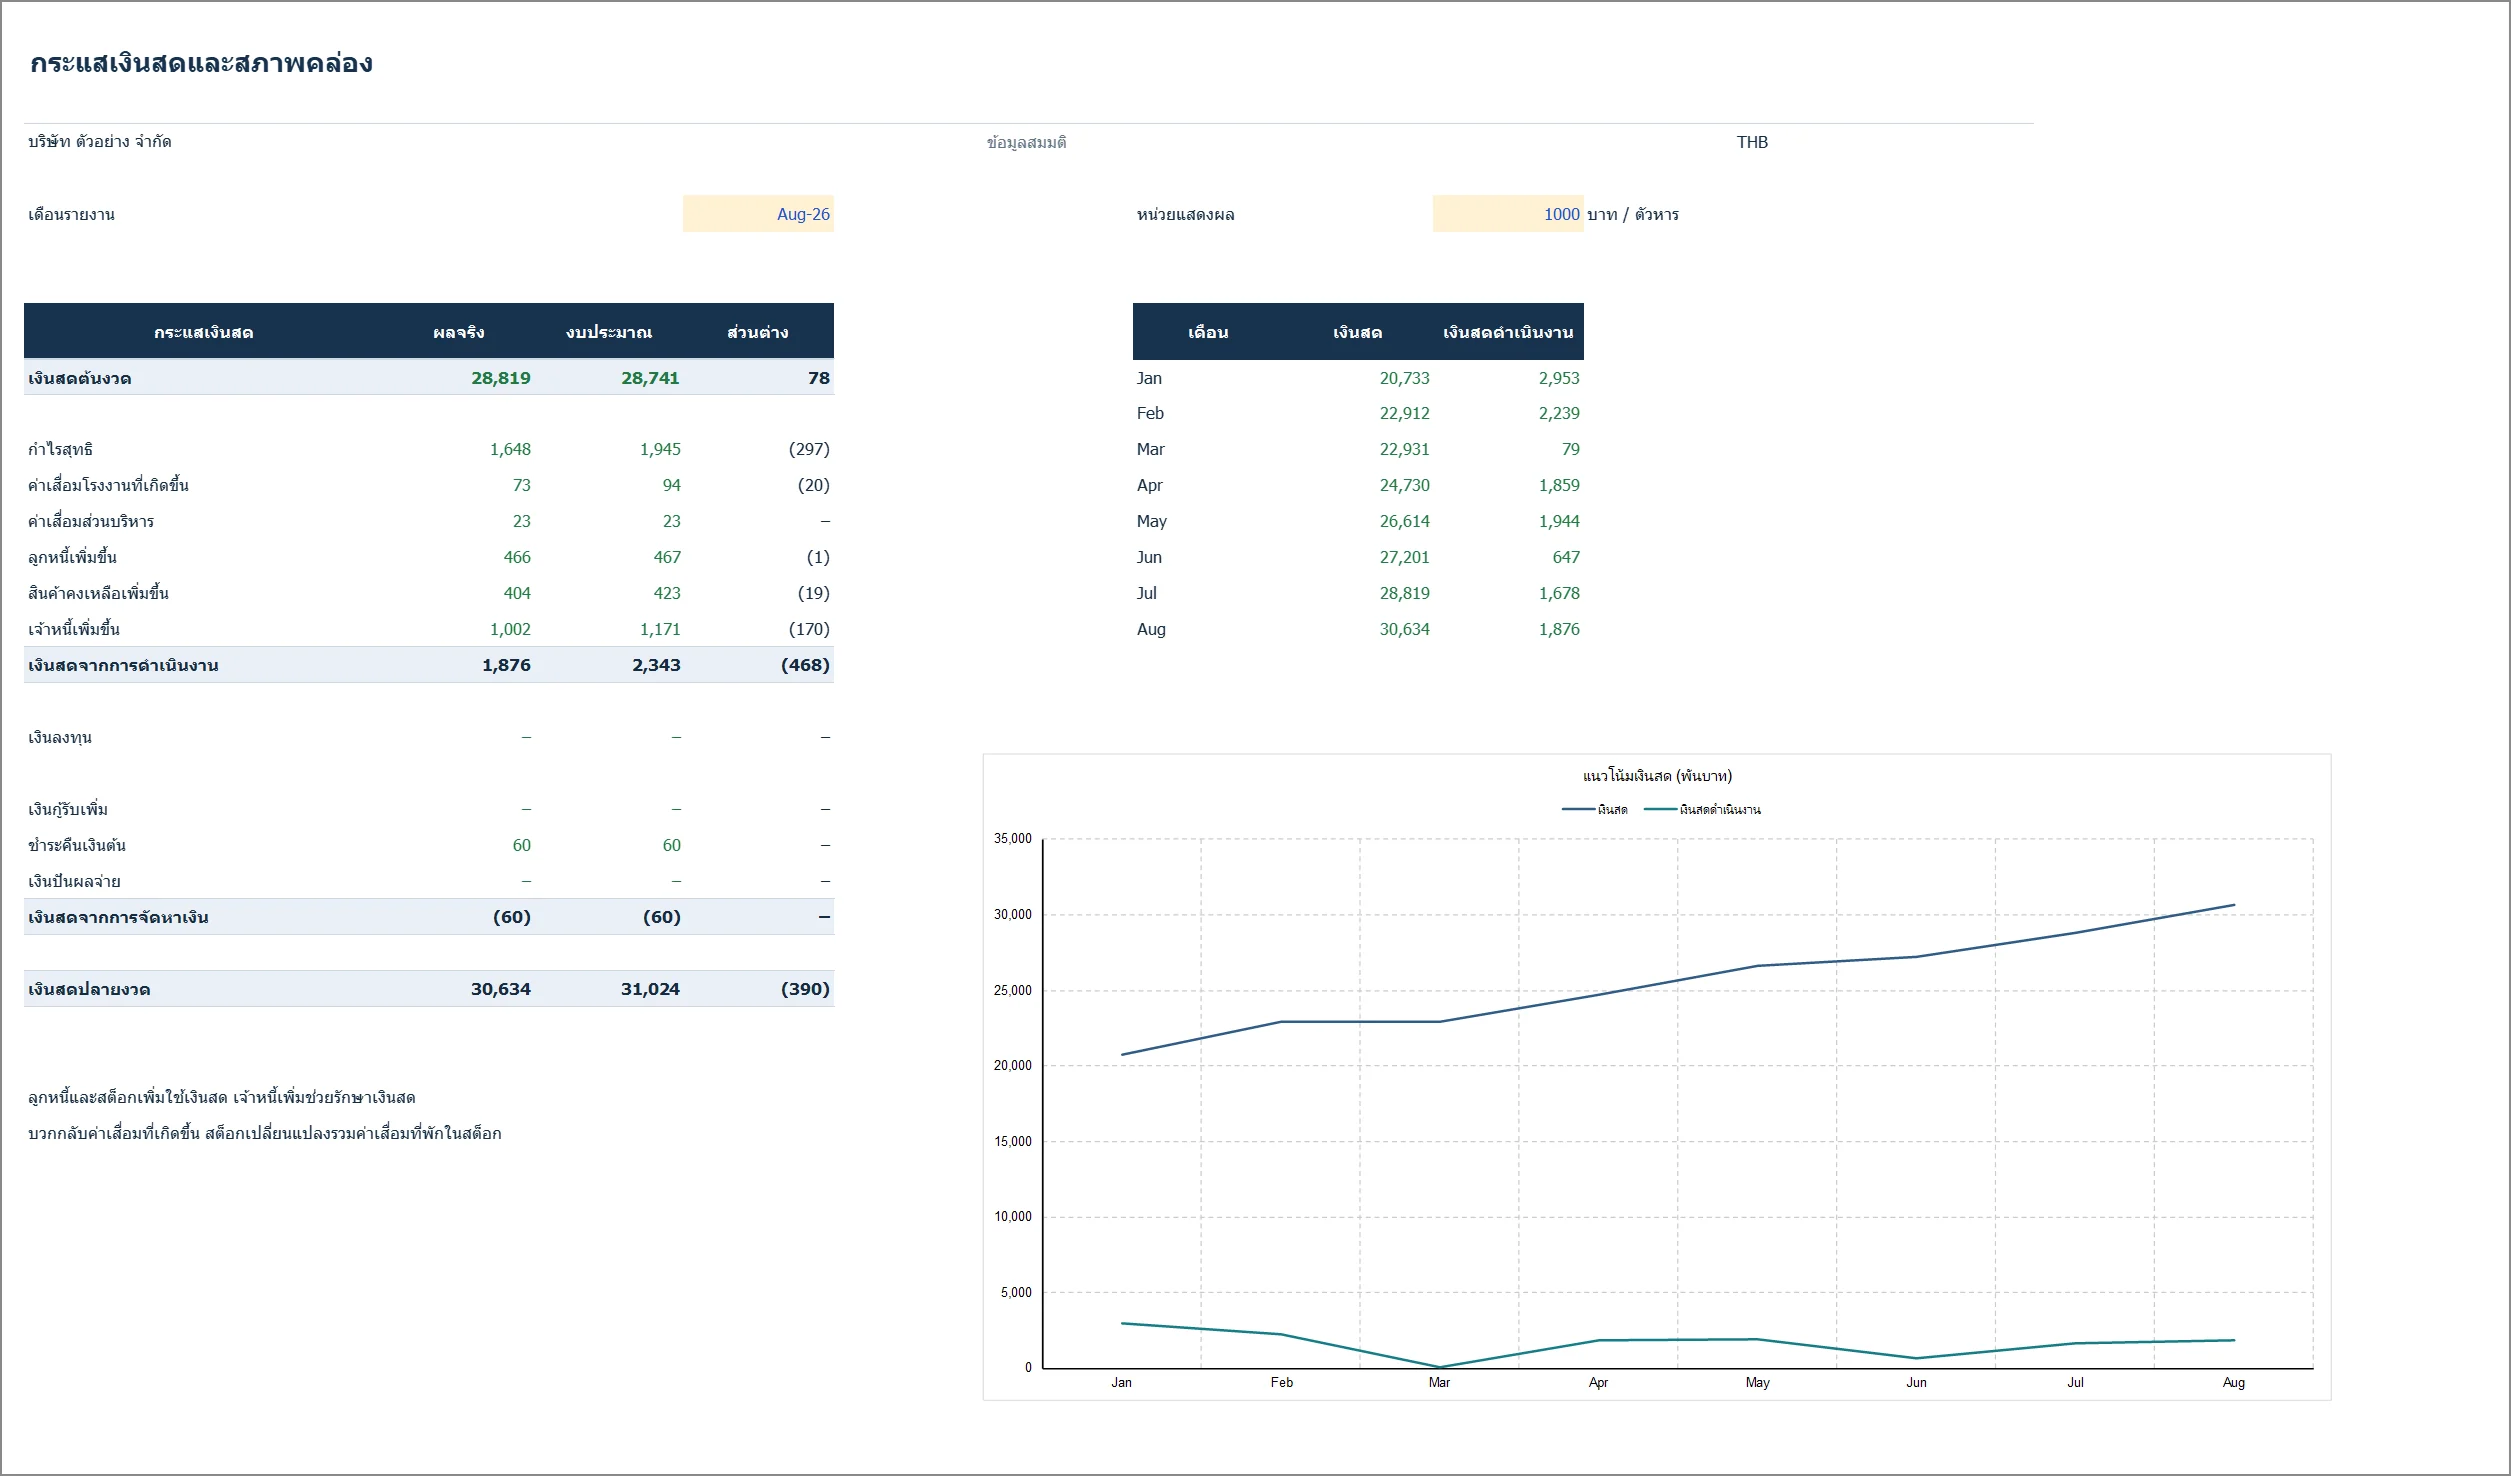
ภาพจับจากไฟล์ 06_Cash_Balance_and_Inventory_TH.xlsx ชีต กระแสเงินสด หลังคำนวณใหม่ใน Microsoft Excel คลิกที่ภาพเพื่อขยาย ขยายภาพเต็ม
ตัวเลขจากไฟล์ตัวอย่าง
| รายการ | จำนวน | ประเภท |
|---|---|---|
| กำไรสุทธิ | 1.648 | ของเดือน |
| เงินสดจากการดำเนินงาน | 1.876 | ของเดือน |
| เงินสดปลายเดือน | 30.634 | คงเหลือ |
| ลูกหนี้การค้า | 11.274 | คงเหลือ |
| สินค้าคงคลัง | 7.646 | คงเหลือ |
หน่วย: ล้านบาท · สองรายการแรกเป็นยอดเคลื่อนไหว ส่วนที่เหลือเป็นยอดปลายเดือน
ลำดับการอ่าน
- เริ่มจากกำไรสุทธิ บวกกลับรายการไม่ใช้เงินสด แล้วอ่านการเปลี่ยนแปลงลูกหนี้ สต็อก และเจ้าหนี้
- ตรวจเงินลงทุน การกู้ การชำระหนี้ และเงินปันผล เพื่ออธิบายเงินสดปลายเดือน
- กระทบยอดสินทรัพย์กับหนี้สินและส่วนของเจ้าของ จากนั้นตรวจการเคลื่อนไหวและอายุของสต็อก
การอ่านตัวเลขจากกรณีตัวอย่าง
กำไรสุทธิประมาณ 1.648 ล้านบาท แต่เงินสดจากการดำเนินงานประมาณ 1.876 ล้านบาท เพราะยังมีค่าเสื่อมและการเปลี่ยนแปลงเงินทุนหมุนเวียน เงินสดปลายเดือน 30.634 ล้านบาทยังรวมยอดยกมาและกิจกรรมลงทุนหรือจัดหาเงินด้วย
หลักการคำนวณ อธิบายโดยไม่ใช้ศัพท์เทคนิค
เงินสดไม่เท่ากับกำไร ค่า DSO/DIO ในตัวอย่างใช้ยอดปลายงวดและเป็นค่าประมาณ ส่วน WIP คงที่ 200,000 บาท ต้องปรับให้ตรงกระบวนการจริง
เห็นตัวเลขนี้ → ตรวจอะไรต่อ → ตัดสินใจอย่างไร
กรณีตัวอย่างจากข้อมูลสมมติเดือนสิงหาคม 2026 ตัวเลขทุกตัวมาจากไฟล์ Excel ชุดเดียวกัน ส่วนการตีความเป็นแนวทางเริ่มต้น ไม่ใช่ข้อสรุปทางธุรกิจ
- เห็นตัวเลขนี้
เงินสดจากการดำเนินงาน 1.876 ล้านบาท สูงกว่ากำไรสุทธิ 1.648 ล้านบาท
- ตรวจอะไรต่อ
ไล่สะพานเงินสด: ค่าเสื่อม +95.6 พันบาท ลูกหนี้เพิ่ม −0.466 ล้านบาท สต็อกเพิ่ม −0.404 ล้านบาท เจ้าหนี้เพิ่ม +1.002 ล้านบาท ในแบบจำลองนี้วันจ่ายเจ้าหนี้คงที่ 30 วัน เจ้าหนี้จึงเพิ่มตามยอดซื้อ ไม่ใช่เพราะเปลี่ยนเงื่อนไขการชำระ
- ตัดสินใจอย่างไร
ยอดซื้อที่สูงขึ้นเป็นการเตรียมของสำหรับยอดขายที่จะมา หรือเป็นการสะสมสต็อกเกินความจำเป็น และควรทบทวนเงื่อนไขการชำระเงินจริงกับซัพพลายเออร์หรือไม่
- เห็นตัวเลขนี้
ลูกหนี้ 11.274 ล้านบาท เท่ากับ 32 วันของยอดขาย และสต็อก 7.646 ล้านบาท เท่ากับ 33 วันของต้นทุนขาย
- ตรวจอะไรต่อ
เงินทุนหมุนเวียนการค้า (ลูกหนี้ + สต็อก − เจ้าหนี้) อยู่ที่ 12.550 ล้านบาท ลองใช้กล่องทดลองในหน้าแรก: เก็บเงินช้าลงทุก 1 วัน เงินสดจะติดอยู่ในลูกหนี้เพิ่มราว 0.352 ล้านบาท เปิดชีตสินค้าคงคลังเพื่อดูว่าสินค้าใดถือสต็อกนานที่สุด
- ตัดสินใจอย่างไร
จะตั้งเป้า DSO และวันสต็อกที่กี่วันในปีหน้า และการลดวันถือสต็อกของสินค้าใดคุ้มกับความเสี่ยงขาดสินค้า
- เห็นตัวเลขนี้
สินค้าคงคลังรวม 7.646 ล้านบาท แยกเป็นสินค้าซื้อมาขาย 2.529 สินค้าสำเร็จรูป 2.466 วัตถุดิบ 2.451 และงานระหว่างทำ 0.200 ล้านบาท
- ตรวจอะไรต่อ
ชีตต้นทุนการผลิตแสดงว่าสินค้าสำเร็จรูปมีค่าแรงและค่าเสื่อมโรงงานพักอยู่ด้วย ส่วนนี้ยังไม่ถูกบวกกลับใน EBITDA จนกว่าจะขายออก และ WIP เป็นค่าคงที่ในตัวอย่าง ตรวจกับการนับสต็อกจริงและอายุของวัตถุดิบ
- ตัดสินใจอย่างไร
ควรลดการซื้อวัตถุดิบหรือลดการผลิตในเดือนถัดไปเมื่อยอดขายต่ำกว่าแผน และใครตัดสินใจเรื่องระดับสต็อก
สูตรหลักในไฟล์ Excel
| รายการ | นิยาม |
|---|---|
| Trade working capital | เงินทุนหมุนเวียนการค้า = ลูกหนี้การค้า + สต็อก − เจ้าหนี้การค้า |
| General working capital | เงินทุนหมุนเวียนทั่วไป = สินทรัพย์หมุนเวียน − หนี้สินหมุนเวียน ต้องจัดประเภทหนี้ให้ครบ |
| DSO proxy | วันเก็บหนี้โดยประมาณ = ลูกหนี้ปลายงวด / รายได้เดือน × จำนวนวัน |
| DIO proxy | วันสต็อกโดยประมาณ = สต็อกปลายงวด / ต้นทุนขายเดือน × จำนวนวัน |
| Inventory roll | ต้นงวด + รับเข้า − ต้นทุนขาย = ปลายงวด |
วิธีใช้รายงานนี้ในไฟล์ Excel
ใช้ทำอะไร
อธิบายเหตุที่กำไรต่างจากเงินสด ติดตามงบดุลและกระทบยอดสต็อกกับต้นทุนผลิต
กระแสเงินสด
หน้าหลักคำนวณเงินสดดำเนินงานทางอ้อมและกระทบยอดเงินสดปลายงวด ชีตตรวจสอบคำนวณวิธีตรงจากเงินรับจ่ายเพื่อเทียบอีกทาง
งบดุล
ชีตงบดุลเทียบเดือนนี้กับเดือนก่อน หน่วยพันบาท หนี้เงินกู้แสดงรวม จึงยังไม่คำนวณ current ratio จนกว่าจะแยกส่วนที่ถึงกำหนด
สินค้าคงคลัง
ชีตสต็อกแสดงจำนวนและมูลค่าสินค้าซื้อมาขาย/สำเร็จรูป รวมวัตถุดิบ จำนวนเงินใช้บาทเต็ม งานระหว่างทำสมมติคงที่ 200,000 บาท
ค่าแรงและต้นทุนฝ่ายผลิต
ต้นทุนผลิตรวมวัตถุดิบ ค่าแรง ค่าใช้จ่ายโรงงานเงินสด และค่าเสื่อม การจัดสรรตามจำนวนผลิตสมมติใช้ทรัพยากรต่อหน่วยเท่ากัน
อัตราส่วน DSO และ DIO
วันเก็บหนี้และวันสต็อกใช้ยอดปลายงวดกับจำนวนวันจริงของเดือน เป็นค่าประมาณที่ระบุไว้ หากวิเคราะห์จริงควรใช้ยอดเฉลี่ยและยอดขายเชื่อ
หลักพื้นฐานก่อนอ่านและแก้ไขไฟล์
- อ่านชื่อบริษัท เดือนรายงาน และหน่วยเงินก่อนเสมอ ตัวเลข 1,000 ในตารางหน่วยพันบาทหมายถึง 1,000,000 บาท
- Actual คือผลจริง Budget คือแผน และ Forecast คือประมาณการ อย่านำประมาณการมาอธิบายเหมือนเป็นผลที่เกิดขึ้นแล้ว
- ผลต่างทั่วไปคำนวณ Actual − Budget รายได้หรือกำไรสูงขึ้นมักเป็นผลดี แต่ค่าใช้จ่ายสูงขึ้นต้องพิจารณาว่าเกินงบหรือรองรับกิจกรรมที่เพิ่ม
- ยอดรายได้และกำไรเป็นรายการเคลื่อนไหวที่รวมรายเดือนได้ เงินสด ลูกหนี้ และสต็อกเป็นยอดคงเหลือ ให้ใช้ยอด ณ วันที่ต้องการ
- คำนวณอัตรากำไรรวมจากกำไรรวม ÷ รายได้รวม ค่า n.a. หมายถึงคำนวณอัตราส่วนไม่ได้ในเงื่อนไขนั้น ไม่ควรเปลี่ยนเป็นศูนย์โดยไม่มีเหตุผล
- ไฟล์ไทยและอังกฤษเป็นคนละไฟล์ การแก้หนึ่งไฟล์ไม่อัปเดตอีกไฟล์ เลือกไฟล์หลัก สำรองก่อนแก้ และปรับไฟล์ที่เกี่ยวข้องให้ใช้ข้อมูลตรงกัน
- ก่อนใช้ข้อมูลจริง ให้กระทบยอดบัญชี ตรวจวันที่ ชื่อเวอร์ชัน และช่วงสูตร การเพิ่มแถวหรือเดือนอาจต้องขยายสูตร กราฟ และตัวควบคุมด้วย
- อ่านชีต Checks แต่ไม่ถือว่า OK คือการรับรองทุกด้าน การตรวจความครบถ้วนในแพ็กเน้นผลจริงเดือนที่เลือก จึงต้องตรวจช่วงงบประมาณและประมาณการเพิ่มเติม
- ข้อมูลทั้งหมดเป็นตัวอย่าง ต้องปรับนโยบายต้นทุน ภาษี ปฏิทิน และการจัดหาเงินให้ตรงธุรกิจ แพ็กเป็นจุดเริ่มต้นของรายงานบริหาร
ไฟล์ที่เกี่ยวข้อง
06_Cash_Balance_and_Inventory_TH.xlsx
ชีตหลัก Cash Review / กระแสเงินสด · ข้อมูลต้นทาง PL_Data + BS_Data + CF_Data + Sales_Data · ไฟล์ Excel และคู่มือ Markdown อยู่ในแพ็ก Excel
บันทึกหน้านี้เป็น PDF ได้จากคำสั่งพิมพ์ของเบราว์เซอร์
คำถามที่พบบ่อย
ทำไมกระแสเงินสดจากการดำเนินงานไม่เท่ากับกำไรสุทธิ
ต้องบวกค่าเสื่อมราคาที่ไม่ได้จ่ายเป็นเงิน แล้วปรับด้วยการเปลี่ยนแปลงของลูกหนี้ สต็อก และเจ้าหนี้ ในตัวอย่าง กำไรสุทธิ 1.648 ล้านบาท แต่กระแสเงินสดจากการดำเนินงาน 1.876 ล้านบาท เพราะเจ้าหนี้เพิ่มขึ้น 1.002 ล้านบาท มากกว่าลูกหนี้ที่เพิ่ม 0.466 ล้านบาท และสต็อกที่เพิ่ม 0.404 ล้านบาทรวมกัน
DSO และ DIO คำนวณอย่างไร
DSO = ลูกหนี้ปลายเดือน ÷ รายได้ของเดือน × จำนวนวันในเดือน ส่วน DIO = สต็อกปลายเดือน ÷ ต้นทุนขายของเดือน × จำนวนวันในเดือน ทั้งสองเป็นค่าประมาณจากยอดปลายงวด ตัวอย่างได้ DSO 32 วัน และ DIO 33 วัน รายละเอียดอยู่ในบทความเรื่องวงจรเงินสด
เงินทุนหมุนเวียนทางการค้าคืออะไร
ลูกหนี้ + สต็อก − เจ้าหนี้ คือเงินที่จมอยู่ในการค้าประจำวัน ในตัวอย่างเท่ากับ 12.550 ล้านบาท ลูกค้าที่จ่ายช้าลงทุกหนึ่งวันทำให้เงินค้างในลูกหนี้เพิ่มประมาณ 0.352 ล้านบาท

