
ประมาณการและแนวโน้ม
แบบจำลองเชื่อมยอดขาย การผลิต สต็อก กำไร และเงินสด พร้อมกรณี Base, Upside และ Downside
ตัวอย่างรายงานจากไฟล์ Excel จริง
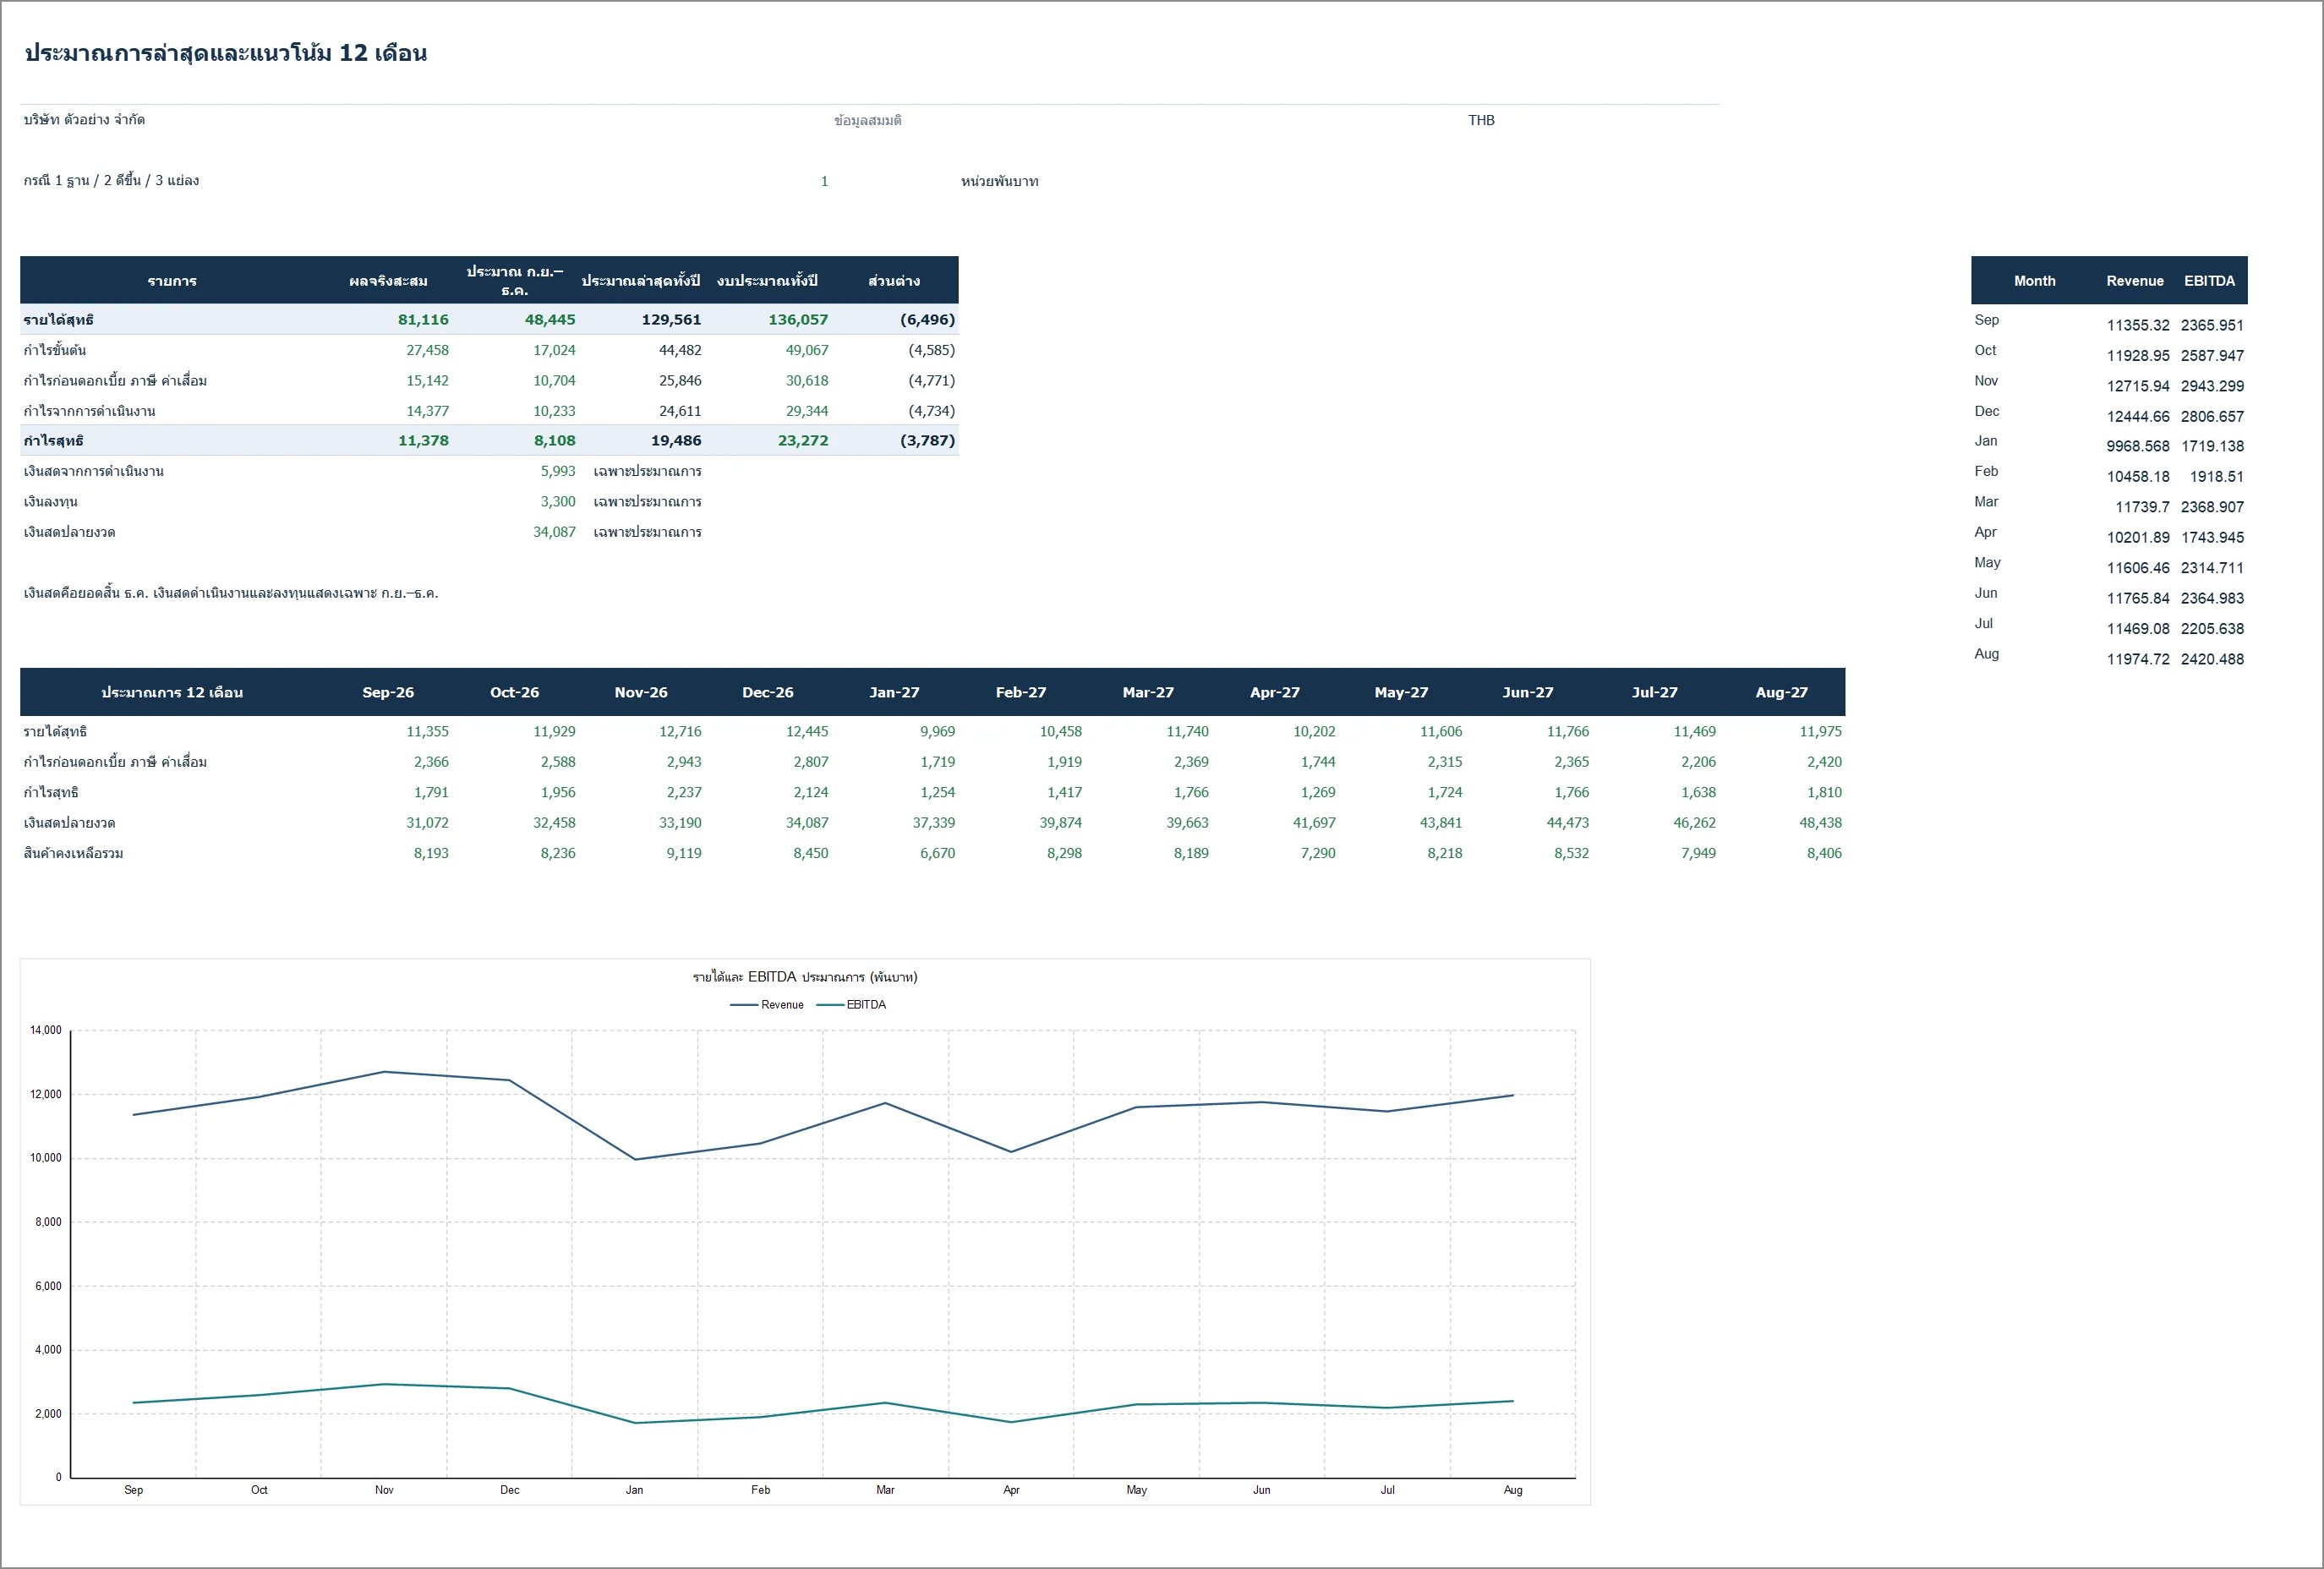
ภาพจับจากไฟล์ 05_Forecast_and_Outlook_TH.xlsx ชีต ประมาณการ หลังคำนวณใหม่ใน Microsoft Excel คลิกที่ภาพเพื่อขยาย ขยายภาพเต็ม
ตัวเลขจากไฟล์ตัวอย่าง
| รายการ | จำนวน | ช่วงเวลา |
|---|---|---|
| รายได้ทั้งปี | 129.6 | ปี 2026 |
| EBITDA | 25.8 | ปี 2026 |
| กำไรสุทธิทั้งปี | 19.5 | ปี 2026 |
| เงินสดปลายปี | 34.087 | สิ้น ธ.ค. |
หน่วย: ล้านบาท · กำไรขาดทุนทั้งปีรวมผลจริง ม.ค.–ส.ค. และประมาณการ ก.ย.–ธ.ค.
ลำดับการอ่าน
- กระทบยอดคงเหลือเริ่มต้นกับผลจริงเดือนสิงหาคม แล้วเลือกกรณีที่ต้องการใน Assumptions
- ปรับตัวขับเคลื่อน เช่น ปริมาณ ราคา ต้นทุน วันเก็บเงิน และวันถือสต็อก โดยมีเหตุผลรองรับ
- อ่านผลกำไรควบคู่เงินสดและงบดุล ตรวจความเป็นไปได้ของการผลิต การซื้อ และเงินทุนก่อนอนุมัติแผน
การอ่านตัวเลขจากกรณีตัวอย่าง
กรณีฐานแสดงรายได้ปี 2026 ประมาณ 129.6 ล้านบาท และเงินสดสิ้นธันวาคม 34.087 ล้านบาท รายได้คือยอดรวมทั้งปี ส่วนเงินสดคือยอด ณ วันสิ้นปี จึงอ่านคนละแบบ
หลักการคำนวณ อธิบายโดยไม่ใช้ศัพท์เทคนิค
สูตรประมาณการทำงาน 12 เดือน ก.ย. 2026–ส.ค. 2027 แม้มีช่องสมมติฐาน 24 เดือน ตัวเลข CFO และ CAPEX บนตารางสรุปเป็นเฉพาะ ก.ย.–ธ.ค. ไม่ใช่ทั้งปี และแบบจำลองไม่เติมเงินกู้อัตโนมัติเมื่อเงินสดขาด
เห็นตัวเลขนี้ → ตรวจอะไรต่อ → ตัดสินใจอย่างไร
กรณีตัวอย่างจากข้อมูลสมมติเดือนสิงหาคม 2026 ตัวเลขทุกตัวมาจากไฟล์ Excel ชุดเดียวกัน ส่วนการตีความเป็นแนวทางเริ่มต้น ไม่ใช่ข้อสรุปทางธุรกิจ
- เห็นตัวเลขนี้
เงินสดสิ้นธันวาคม: กรณีฐาน 34.087 ล้านบาท กรณีดีขึ้น 36.016 ล้านบาท กรณีแย่ลง 27.784 ล้านบาท
- ตรวจอะไรต่อ
สลับ F6 ในชีตสมมติฐานเป็น 3 แล้วดูว่ากรณีแย่ลงทำให้เงินสดต่ำกว่ายอดเดือนสิงหาคม 30.634 ล้านบาท ทั้งที่ยังมีแผนกู้ 1.8 ล้านบาทในเดือนกันยายน ตรวจว่าสต็อกที่เพิ่มเป็น 9.367 ล้านบาทในกรณีนี้สมเหตุสมผลกับยอดขายที่ลดลงหรือไม่
- ตัดสินใจอย่างไร
ควรกำหนดเงินสดขั้นต่ำและสัญญาณเตือนล่วงหน้าที่ระดับใด และจะเตรียมวงเงินสำรองก่อนเกิดกรณีแย่ลงหรือรอให้เกิดก่อน
- เห็นตัวเลขนี้
ตารางสรุปแสดงเงินสดจากการดำเนินงาน 5.993 ล้านบาท และเงินลงทุน 3.3 ล้านบาท
- ตรวจอะไรต่อ
สองตัวเลขนี้เป็นเฉพาะ ก.ย.–ธ.ค. ไม่ใช่ทั้งปี ต่างจากรายได้และกำไรในตารางเดียวกันที่รวมทั้งปี ดูชีตคำนวณการเงินคอลัมน์ D:O เพื่อเห็นรายเดือน และรายงาน 07 ว่าเงินลงทุนมาจากสินทรัพย์ใด
- ตัดสินใจอย่างไร
จะนำเสนอเงินสดต่อผู้บริหารในกรอบเวลาใดให้ไม่สับสน และเงินลงทุนก้อนใดเลื่อนได้ถ้ากรณีแย่ลงเกิดขึ้น
- เห็นตัวเลขนี้
สมมติฐานมีถึง ส.ค. 2028 แต่ผลลัพธ์แสดงถึง ส.ค. 2027
- ตรวจอะไรต่อ
สูตรคำนวณจริงมี 12 คอลัมน์ D:O เท่านั้น ข้อมูลตัวขับเคลื่อน 12 เดือนหลังยังไม่ถูกใช้ หากต้องการปีที่สองต้องขยายชีตคำนวณสินค้า คำนวณการเงิน และช่วงสูตรสรุปตามคู่มือ ไม่ใช่แค่กรอกตัวเลขเพิ่ม
- ตัดสินใจอย่างไร
จำเป็นต้องมีประมาณการ 24 เดือนจริงหรือไม่ และใครจะรับผิดชอบขยายและทดสอบแบบจำลองก่อนใช้
สูตรหลักในไฟล์ Excel
| รายการ | นิยาม |
|---|---|
| Production / purchases | จำนวนผลิตหรือซื้อ = จำนวนขาย + จำนวนปลายงวด − จำนวนต้นงวด |
| Weighted-average cost | ต้นทุนเฉลี่ย = (มูลค่าต้นงวด + รับเข้า) / (จำนวนต้นงวด + รับเข้า) |
| Operating cash flow | เงินสดดำเนินงาน = กำไรสุทธิ + ค่าเสื่อมเกิดขึ้น − ลูกหนี้เพิ่ม − สต็อกเพิ่ม + เจ้าหนี้เพิ่ม |
| Closing cash | เงินสดปลายงวด = ต้นงวด + เงินสดดำเนินงาน − ลงทุน + กู้เพิ่ม − คืนเงินต้น − ปันผล |
| Retained earnings | กำไรสะสมปลายงวด = ต้นงวด + กำไรสุทธิ − ปันผล |
วิธีใช้รายงานนี้ในไฟล์ Excel
ใช้ทำอะไร
สร้างประมาณการตามตัวขับเคลื่อน เชื่อมยอดขาย ผลิต สต็อก กำไรขาดทุน เงินทุนหมุนเวียน เงินสด หนี้ และทุน
การเลือกกรณี
เลือกชีตสมมติฐาน F6 เป็น 1 ฐาน 2 ดีขึ้น หรือ 3 แย่ลง แถวใช้งานคือ 10–53 บล็อกข้อมูลแก้ได้เริ่มแถว 71, 132 และ 193
ช่วงเวลาที่คำนวณ
แบบจำลองคำนวณจริง ก.ย. 2026–ส.ค. 2027 คอลัมน์ D:O สมมติฐานมีถึง ส.ค. 2028 ใน D:AA เดือนเพิ่มเติมยังไม่ทำให้สูตรขยายเอง
ยอดยกมา
ยอดยกมาใช้สต็อกและงบดุล ส.ค. 2026 ที่กระทบแล้ว ปรับทุกยอดให้สอดคล้อง ห้ามใส่เงินสดหรือทุนอุดยอดไม่สมดุล
สินทรัพย์และค่าเสื่อม
เดือนเริ่มใช้สินทรัพย์กำหนดเงินลงทุน ค่าเสื่อม และสินทรัพย์สุทธิ ยอดสินทรัพย์ยกมาต้องตรงทะเบียน ตัวอย่างจ่ายราคาทุนในเดือนเริ่มใช้
ตารางสรุปประมาณการ
กำไรทั้งปี = ผลจริง ม.ค.–ส.ค. + ประมาณ ก.ย.–ธ.ค. เงินสดเป็นยอดสิ้นธันวาคม เงินสดดำเนินงานและลงทุนส่วนบนแสดงเฉพาะ ก.ย.–ธ.ค. ไม่ใช่ยอดทั้งปี
การเปลี่ยนกรณี
การเลือกกรณีใช้ชุดสูตรเดิมคำนวณใหม่ ไม่แสดงตารางกรณีที่จับภาพตัวเลขไว้แล้ว ผลจริงย้อนหลังไม่เปลี่ยนตามกรณี
ขอบเขตของแบบจำลอง
หากลดปริมาณหรือวันสต็อกมากอาจเกิดจำนวนซื้อหรือผลิตติดลบ หรือเงินสดติดลบ ต้องตรวจความเป็นไปได้และความต้องการเงินทุน แบบจำลองไม่ใส่เงินกู้อุดยอดอัตโนมัติ
หลักพื้นฐานก่อนอ่านและแก้ไขไฟล์
- อ่านชื่อบริษัท เดือนรายงาน และหน่วยเงินก่อนเสมอ ตัวเลข 1,000 ในตารางหน่วยพันบาทหมายถึง 1,000,000 บาท
- Actual คือผลจริง Budget คือแผน และ Forecast คือประมาณการ อย่านำประมาณการมาอธิบายเหมือนเป็นผลที่เกิดขึ้นแล้ว
- ผลต่างทั่วไปคำนวณ Actual − Budget รายได้หรือกำไรสูงขึ้นมักเป็นผลดี แต่ค่าใช้จ่ายสูงขึ้นต้องพิจารณาว่าเกินงบหรือรองรับกิจกรรมที่เพิ่ม
- ยอดรายได้และกำไรเป็นรายการเคลื่อนไหวที่รวมรายเดือนได้ เงินสด ลูกหนี้ และสต็อกเป็นยอดคงเหลือ ให้ใช้ยอด ณ วันที่ต้องการ
- คำนวณอัตรากำไรรวมจากกำไรรวม ÷ รายได้รวม ค่า n.a. หมายถึงคำนวณอัตราส่วนไม่ได้ในเงื่อนไขนั้น ไม่ควรเปลี่ยนเป็นศูนย์โดยไม่มีเหตุผล
- ไฟล์ไทยและอังกฤษเป็นคนละไฟล์ การแก้หนึ่งไฟล์ไม่อัปเดตอีกไฟล์ เลือกไฟล์หลัก สำรองก่อนแก้ และปรับไฟล์ที่เกี่ยวข้องให้ใช้ข้อมูลตรงกัน
- ก่อนใช้ข้อมูลจริง ให้กระทบยอดบัญชี ตรวจวันที่ ชื่อเวอร์ชัน และช่วงสูตร การเพิ่มแถวหรือเดือนอาจต้องขยายสูตร กราฟ และตัวควบคุมด้วย
- อ่านชีต Checks แต่ไม่ถือว่า OK คือการรับรองทุกด้าน การตรวจความครบถ้วนในแพ็กเน้นผลจริงเดือนที่เลือก จึงต้องตรวจช่วงงบประมาณและประมาณการเพิ่มเติม
- ข้อมูลทั้งหมดเป็นตัวอย่าง ต้องปรับนโยบายต้นทุน ภาษี ปฏิทิน และการจัดหาเงินให้ตรงธุรกิจ แพ็กเป็นจุดเริ่มต้นของรายงานบริหาร
ไฟล์ที่เกี่ยวข้อง
05_Forecast_and_Outlook_TH.xlsx
ชีตหลัก Outlook / ประมาณการ · ข้อมูลต้นทาง Assumptions + Opening + Assets + PL_Data · ไฟล์ Excel และคู่มือ Markdown อยู่ในแพ็ก Excel
บันทึกหน้านี้เป็น PDF ได้จากคำสั่งพิมพ์ของเบราว์เซอร์

