
เงินลงทุนและค่าเสื่อมราคา
ติดตามเงินลงทุนเทียบงบ ภาระผูกพัน วันเริ่มใช้งาน ค่าเสื่อม และมูลค่าสินทรัพย์สุทธิ
ตัวอย่างรายงานจากไฟล์ Excel จริง
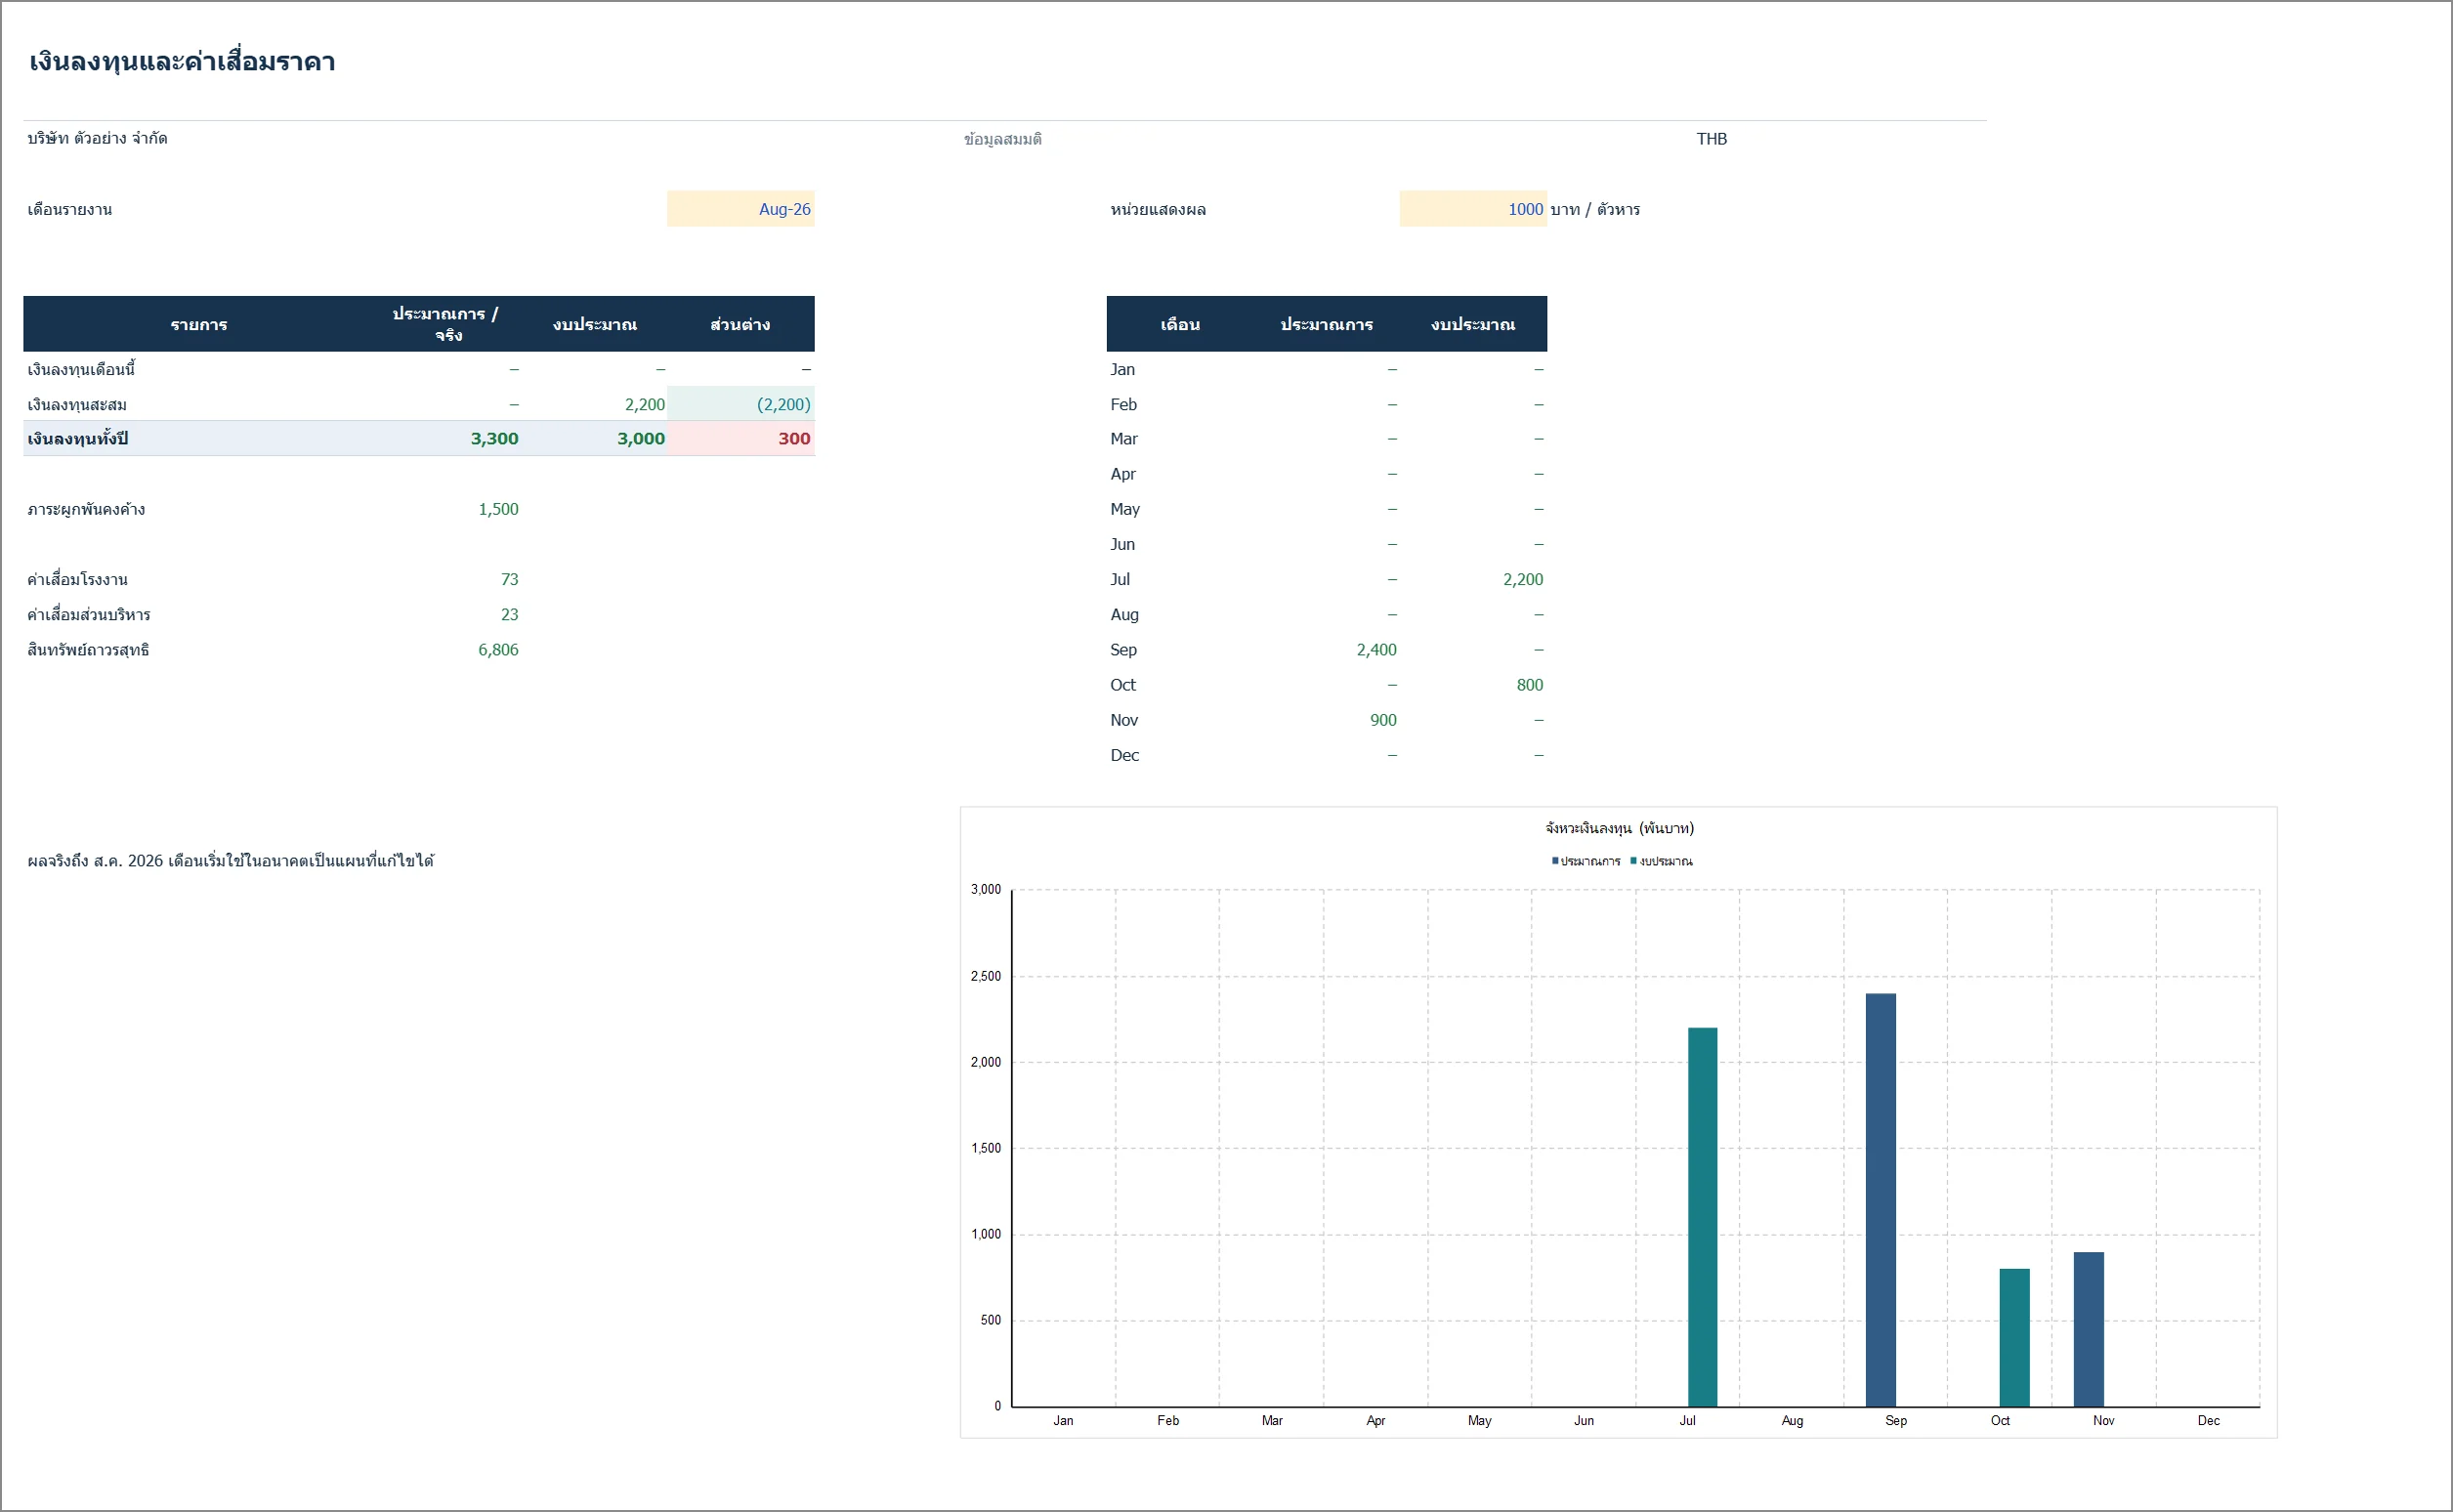
ภาพจับจากไฟล์ 07_CAPEX_and_Depreciation_TH.xlsx ชีต รายงานเงินลงทุน หลังคำนวณใหม่ใน Microsoft Excel คลิกที่ภาพเพื่อขยาย ขยายภาพเต็ม
ตัวเลขจากไฟล์ตัวอย่าง
| รายการ | จำนวน | หน่วย |
|---|---|---|
| ราคาทุน เครื่องจักรผลิต B | 2,400,000 | บาท |
| มูลค่าคงเหลือ | 240,000 | บาท |
| อายุใช้งาน | 96 | เดือน |
| ค่าเสื่อมรายเดือน | 22,500 | บาท/เดือน |
ตารางนี้ใช้บาทเต็ม และอายุการใช้งานเป็นเดือน
ลำดับการอ่าน
- ตรวจทะเบียนสินทรัพย์ ราคาทุน มูลค่าคงเหลือ อายุใช้งาน และเดือนที่เริ่มพร้อมใช้งาน
- แยกเงินลงทุนที่จ่ายออกจากค่าเสื่อมที่ทยอยรับรู้ ตัวอย่างนี้จ่ายราคาทุนทั้งหมดในเดือนเริ่มใช้งาน
- เทียบวันและวงเงินลงทุนกับงบประมาณ แล้วตรวจยอดผูกพันที่ยังไม่ชำระและมูลค่าตามบัญชีสุทธิ
การอ่านตัวเลขจากกรณีตัวอย่าง
สินทรัพย์ราคา 2,400,000 บาท หักมูลค่าคงเหลือ 240,000 บาท แล้วหารอายุ 96 เดือน ได้ค่าเสื่อม 22,500 บาทต่อเดือน เงินสดจ่ายก้อนใหญ่ในเดือนเริ่มใช้ แต่ค่าเสื่อมทยอยรับรู้ตามอายุ
หลักการคำนวณ อธิบายโดยไม่ใช้ศัพท์เทคนิค
อย่าบวกยอดผูกพันซ้ำกับ CAPEX ที่จ่ายแล้ว แพ็กใช้ค่าเสื่อมเต็มเดือนตั้งแต่เริ่มใช้งาน และยังไม่มีแบบจำลองขายสินทรัพย์ ด้อยค่า หรือสัญญาเช่า
เห็นตัวเลขนี้ → ตรวจอะไรต่อ → ตัดสินใจอย่างไร
กรณีตัวอย่างจากข้อมูลสมมติเดือนสิงหาคม 2026 ตัวเลขทุกตัวมาจากไฟล์ Excel ชุดเดียวกัน ส่วนการตีความเป็นแนวทางเริ่มต้น ไม่ใช่ข้อสรุปทางธุรกิจ
- เห็นตัวเลขนี้
เครื่องจักรผลิต B ราคาจริง 2,400,000 บาท เริ่มใช้ ก.ย. 2026 ขณะที่งบตั้งไว้ 2,200,000 บาท ในก.ค. 2026
- ตรวจอะไรต่อ
เกินงบ 200,000 บาท และล่าช้า 2 เดือน การเลื่อนทำให้ค่าเสื่อม 22,500 บาทต่อเดือนเริ่มช้าลง ดูชีตคำนวณค่าเสื่อมว่ากำไรปีนี้ได้ประโยชน์จากความล่าช้า แต่เงินสดจ่ายเต็มจำนวนในเดือนกันยายนตามรายงาน 05
- ตัดสินใจอย่างไร
จะยอมรับต้นทุนที่เกินและกำลังการผลิตที่มาช้า หรือทบทวนขอบเขตโครงการ และใครต้องอนุมัติวงเงินส่วนเกิน
- เห็นตัวเลขนี้
ภาระผูกพันคงค้าง 1,200,000 บาทสำหรับเครื่องจักรผลิต B และ 300,000 บาทสำหรับอุปกรณ์คลังสินค้า
- ตรวจอะไรต่อ
ยอดผูกพันเป็นการเปิดเผยแยก ไม่ได้บวกเพิ่มในเงินลงทุน 3.3 ล้านบาทของ ก.ย.–ธ.ค. ที่รวมราคาเต็มของทั้งสองรายการแล้ว ตรวจใบสั่งซื้อว่ายอดที่เหลือครบกำหนดจ่ายเมื่อใด และปรับยอดผูกพันเมื่อชำระ
- ตัดสินใจอย่างไร
จะเจรจาเงื่อนไขชำระเงินให้กระจายออกจากเดือนที่เงินสดตึงหรือไม่ และการชำระตรงกับสมมติฐาน 'จ่ายเต็มในเดือนเริ่มใช้' ของแบบจำลองหรือควรแก้
- เห็นตัวเลขนี้
ค่าเสื่อมรวม 95.6 พันบาทต่อเดือนใน ส.ค. 2026 จะเพิ่มขึ้นเมื่อเครื่องจักรผลิต Bและอุปกรณ์คลังสินค้าเริ่มใช้งาน
- ตรวจอะไรต่อ
ค่าเสื่อมของสินทรัพย์โรงงานเข้าต้นทุนผลิตก่อน แล้วรับรู้ในกำไรเมื่อสินค้าถูกขาย ไม่ใช่ค่าใช้จ่ายบริหารทันที ดูชีตคำนวณค่าเสื่อมและรายงาน 06 ชีตต้นทุนการผลิต เพื่อเห็นว่าค่าเสื่อมใหม่ดันต้นทุนต่อหน่วยของสินค้าผลิตขึ้นเท่าไร
- ตัดสินใจอย่างไร
ราคาขายของสินค้าผลิตรองรับต้นทุนต่อหน่วยที่สูงขึ้นหรือไม่ และควรทบทวนอัตรากำไรเป้าหมายของสินค้าผลิตพร้อมกับการลงทุนนี้
สูตรหลักในไฟล์ Excel
| รายการ | นิยาม |
|---|---|
| Monthly depreciation | ค่าเสื่อมเดือน = (ราคาทุน − มูลค่าคงเหลือ) / อายุเดือน |
| Accumulated depreciation | ค่าเสื่อมสะสม = ค่าเสื่อมเดือน × จำนวนเดือนเริ่มใช้ ไม่เกินอายุ |
| Net book value | มูลค่าสุทธิ = ราคาทุนที่รับรู้แล้ว − ค่าเสื่อมสะสม |
วิธีใช้รายงานนี้ในไฟล์ Excel
ใช้ทำอะไร
ติดตามจังหวะลงทุนเทียบงบ ภาระผูกพัน ค่าเสื่อม และมูลค่าสินทรัพย์สุทธิ
ทะเบียนสินทรัพย์
แก้ทะเบียนแถว 9–15 ได้แก่ แผนก เดือนเริ่มใช้ ราคาทุน มูลค่าคงเหลือ อายุเดือน เดือนและราคาตามงบ และภาระผูกพัน
วิธีคิดค่าเสื่อม
คิดค่าเสื่อมเส้นตรงเต็มเดือนตั้งแต่เริ่มใช้ หยุดเมื่อครบอายุ และคงมูลค่าซาก ต้องเทียบวิธีนี้กับนโยบายบริษัท
ตารางค่าเสื่อม
ตารางค่าเสื่อมแสดง ม.ค. 2026–ส.ค. 2027 แยกรายสินทรัพย์ รวมราคาทุน ค่าเสื่อมสะสม มูลค่าสุทธิ และลงทุน เงินสดลงทุนเท่าราคาทุนในเดือนเริ่มใช้
ภาระผูกพัน
ภาระผูกพันแสดงแยกและไม่บวกซ้ำกับเงินลงทุนจ่าย ต้องลดภาระเมื่อชำระหรือปิดใบสั่งซื้อ
สิ่งที่ยังไม่รวม
ยังไม่รวมการจำหน่าย ด้อยค่า โอนงานก่อสร้าง หรือสัญญาเช่า ป้าย Actual/Planned อิงจุดตัดสิงหาคมของตัวอย่าง
หลักพื้นฐานก่อนอ่านและแก้ไขไฟล์
- อ่านชื่อบริษัท เดือนรายงาน และหน่วยเงินก่อนเสมอ ตัวเลข 1,000 ในตารางหน่วยพันบาทหมายถึง 1,000,000 บาท
- Actual คือผลจริง Budget คือแผน และ Forecast คือประมาณการ อย่านำประมาณการมาอธิบายเหมือนเป็นผลที่เกิดขึ้นแล้ว
- ผลต่างทั่วไปคำนวณ Actual − Budget รายได้หรือกำไรสูงขึ้นมักเป็นผลดี แต่ค่าใช้จ่ายสูงขึ้นต้องพิจารณาว่าเกินงบหรือรองรับกิจกรรมที่เพิ่ม
- ยอดรายได้และกำไรเป็นรายการเคลื่อนไหวที่รวมรายเดือนได้ เงินสด ลูกหนี้ และสต็อกเป็นยอดคงเหลือ ให้ใช้ยอด ณ วันที่ต้องการ
- คำนวณอัตรากำไรรวมจากกำไรรวม ÷ รายได้รวม ค่า n.a. หมายถึงคำนวณอัตราส่วนไม่ได้ในเงื่อนไขนั้น ไม่ควรเปลี่ยนเป็นศูนย์โดยไม่มีเหตุผล
- ไฟล์ไทยและอังกฤษเป็นคนละไฟล์ การแก้หนึ่งไฟล์ไม่อัปเดตอีกไฟล์ เลือกไฟล์หลัก สำรองก่อนแก้ และปรับไฟล์ที่เกี่ยวข้องให้ใช้ข้อมูลตรงกัน
- ก่อนใช้ข้อมูลจริง ให้กระทบยอดบัญชี ตรวจวันที่ ชื่อเวอร์ชัน และช่วงสูตร การเพิ่มแถวหรือเดือนอาจต้องขยายสูตร กราฟ และตัวควบคุมด้วย
- อ่านชีต Checks แต่ไม่ถือว่า OK คือการรับรองทุกด้าน การตรวจความครบถ้วนในแพ็กเน้นผลจริงเดือนที่เลือก จึงต้องตรวจช่วงงบประมาณและประมาณการเพิ่มเติม
- ข้อมูลทั้งหมดเป็นตัวอย่าง ต้องปรับนโยบายต้นทุน ภาษี ปฏิทิน และการจัดหาเงินให้ตรงธุรกิจ แพ็กเป็นจุดเริ่มต้นของรายงานบริหาร
ไฟล์ที่เกี่ยวข้อง
07_CAPEX_and_Depreciation_TH.xlsx
ชีตหลัก CAPEX Review / รายงานเงินลงทุน · ข้อมูลต้นทาง Assets + PL_Data · ไฟล์ Excel และคู่มือ Markdown อยู่ในแพ็ก Excel
บันทึกหน้านี้เป็น PDF ได้จากคำสั่งพิมพ์ของเบราว์เซอร์

