
ประมาณการต่อเนื่อง 12 เดือน
คาดการณ์กำไร เงินสด สต็อก และเงินกู้ 12 เดือนถัดจากเดือนที่ปิดบัญชีล่าสุด เปลี่ยนเดือนปิดแล้วทั้งช่วงเวลาและยอดยกมาเลื่อนตามจริง พร้อมสมมติฐานสามกรณีที่ยึดวันที่จริง
รายงานชุดเสริมใช้ข้อมูลสมมติชุดใหม่ ไม่ใช่ไฟล์ข้อมูลที่วางทับแพ็กเดิมได้โดยตรง ตัวเลขบนหน้านี้จึงเทียบกับตัวเลขในรายงาน 01–07 ไม่ได้ แม้จะใช้ชื่อบริษัทและสกุลเงินเดียวกัน ชุดนี้ยังแสดงต้นทุนขายแบบเงินสดโดยวางค่าเสื่อมไว้ใต้ EBITDA ซึ่งเป็นคนละนิยามต้นทุนกับแบบจำลองการผลิตของชุดหลัก
ตัวอย่างรายงานจากไฟล์ Excel จริง
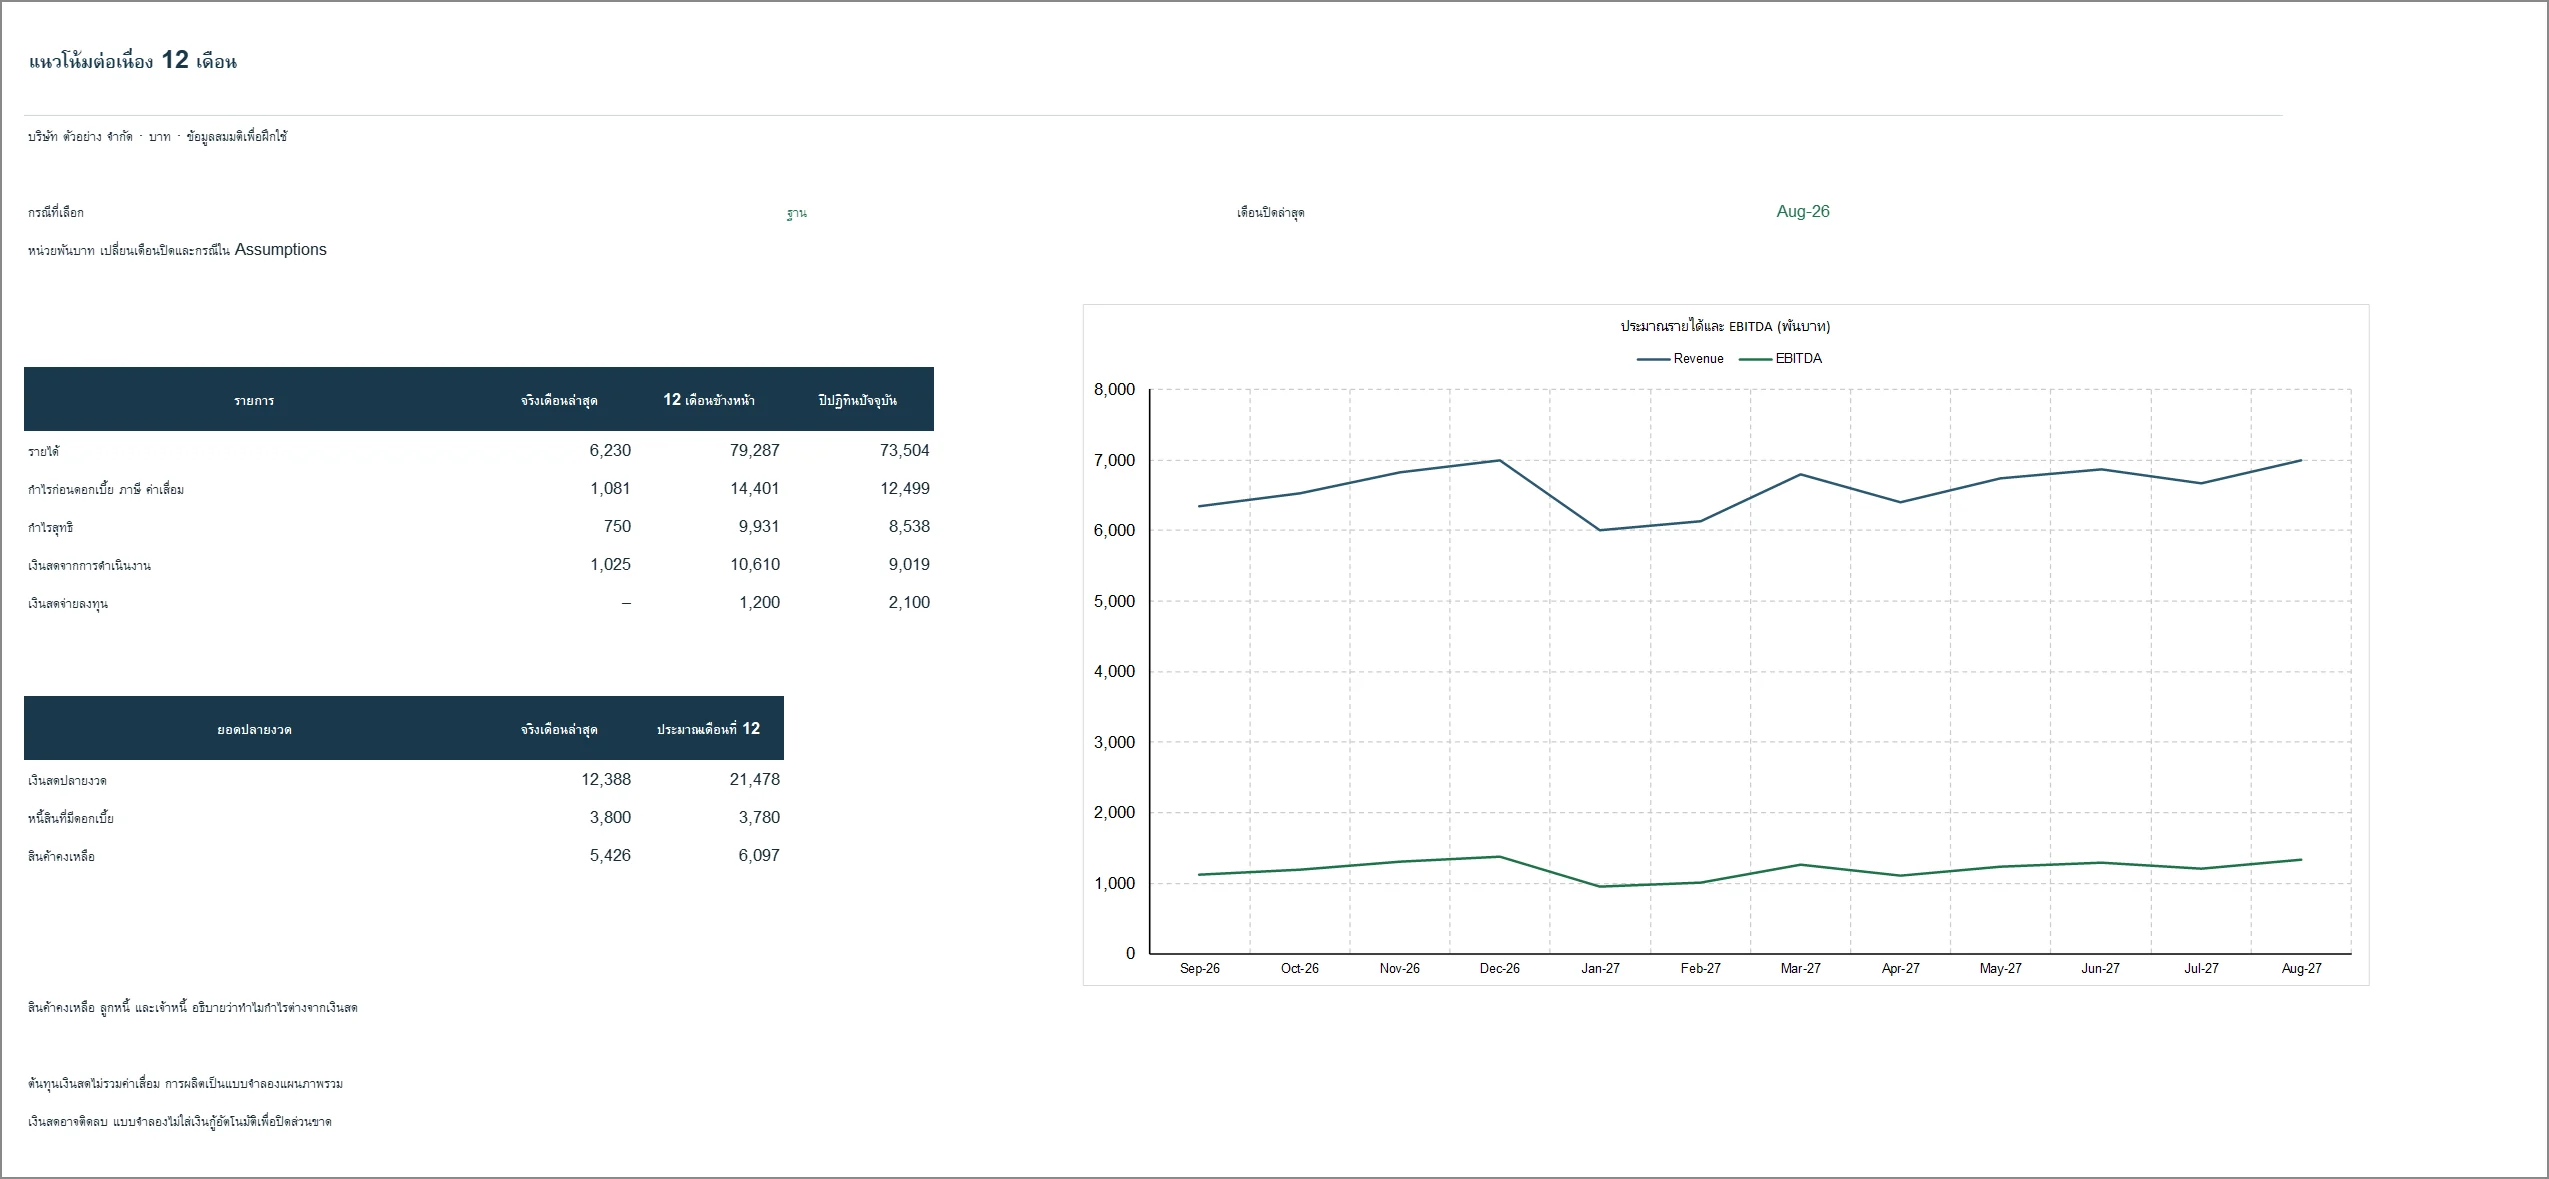
ภาพจับจากไฟล์ 09_Rolling_Forecast_TH.xlsx ชีต Summary หลังคำนวณใหม่ใน Microsoft Excel คลิกที่ภาพเพื่อขยาย ขยายภาพเต็ม
ตัวเลขจากไฟล์ตัวอย่าง
| รายการ | 12 เดือนข้างหน้า | ปีปฏิทินปัจจุบัน |
|---|---|---|
| รายได้ | 79,287 | 73,504 |
| EBITDA | 14,401 | 12,499 |
| กำไรสุทธิ | 9,931 | 8,538 |
| เงินสดจากการดำเนินงาน | 10,610 | 9,019 |
หน่วย: พันบาท · กรณีฐาน เดือนปิดล่าสุดคือสิงหาคม 2026 · ยอดคงเหลือเป็นยอด ณ วันสิ้นงวด ไม่ใช่ยอดสะสม
ลำดับการอ่าน
- ที่ชีต Assumptions เลือก F6 เป็น 1 ฐาน 2 ดีขึ้น หรือ 3 แย่ลง และตั้ง K6 เป็นเดือนที่ปิดบัญชีครบล่าสุด
- ปิดบัญชีให้เสร็จก่อน แล้วเพิ่มหรือแทนผลจริงของเดือนใหม่หนึ่งแถวให้ครบและไม่ซ้ำ กระทบยอดกับชุดปิดบัญชีของเดือนนั้น
- เลื่อน K6 แล้วปรับสมมติฐานให้ครบช่วงใหม่ รายการครั้งเดียวอย่างเงินลงทุนหรือปันผลต้องคงอยู่ที่วันที่เดิม ห้ามเลื่อนค่าต้นทางไปทางซ้ายเพราะหัวรายงานเปลี่ยนเดือน
- อ่าน Forecast เพื่อไล่สูตร แล้วจึงอ่าน Summary ตรวจ Checks ให้ครบทั้ง 12 เดือน โดยเฉพาะยอดซื้อ เงินสด เงินกู้ หรือสินทรัพย์สุทธิที่ติดลบ
การอ่านตัวเลขจากกรณีตัวอย่าง
กรณีฐานให้รายได้ 12 เดือนข้างหน้า 79,287 พันบาท EBITDA 14,401 พันบาท และเงินสดจากการดำเนินงาน 10,610 พันบาท เงินสดปลายเดือนที่ 12 อยู่ที่ 21,478 พันบาท เทียบกับเงินสดเดือนจริงล่าสุด 12,388 พันบาท รายได้และ EBITDA เป็นยอดรวมของช่วง ส่วนเงินสดเป็นยอด ณ เดือนสุดท้ายเท่านั้น
หลักการคำนวณ อธิบายโดยไม่ใช้ศัพท์เทคนิค
สมมติฐานยึดวันที่จริง ไม่ใช่ลำดับเดือนที่ 1 ถึง 12 การแก้ราคาในกรณีที่ไม่ได้เลือกอยู่จะไม่เปลี่ยนผลลัพธ์ และการแก้เดือนที่อยู่นอกช่วง 12 เดือนปัจจุบันก็ไม่มีผลเช่นกัน นอกจากนี้แบบจำลองไม่เติมเงินกู้อัตโนมัติเมื่อเงินสดติดลบ ตัวเลขติดลบคือสัญญาณว่าต้องหาแหล่งเงิน ไม่ใช่ข้อผิดพลาดที่ระบบแก้ให้
เห็นตัวเลขนี้ → ตรวจอะไรต่อ → ตัดสินใจอย่างไร
กรณีตัวอย่างจากข้อมูลสมมติเดือนสิงหาคม 2026 ตัวเลขทุกตัวมาจากไฟล์ Excel ชุดเดียวกัน ส่วนการตีความเป็นแนวทางเริ่มต้น ไม่ใช่ข้อสรุปทางธุรกิจ
- เห็นตัวเลขนี้
รายได้ 12 เดือนข้างหน้า 79,287 พันบาท แต่เงินสดจากการดำเนินงานเพียง 10,610 พันบาท และสต็อกปลายงวดขึ้นไปที่ 6,097 พันบาท จาก 5,426 พันบาท
- ตรวจอะไรต่อ
ตรวจวันเก็บหนี้และวันสำรองสต็อกในสมมติฐาน แล้วเทียบยอดที่แบบจำลองคำนวณกับเงื่อนไขเครดิตตามสัญญาและความต้องการสินค้าจริง
- ตัดสินใจอย่างไร
ถ้าเงื่อนไขในแบบจำลองเกินของจริง ให้แก้สมมติฐานก่อน อย่าเพิ่งเพิ่มวงเงินกู้เพื่อปิดช่องว่างที่เกิดจากสมมติฐานเอง
- เห็นตัวเลขนี้
ยอดซื้อในบางเดือนกลายเป็นค่าติดลบ
- ตรวจอะไรต่อ
แปลว่าแผนลดสต็อกมากกว่าต้นทุนขายเงินสดของเดือนนั้น ตรวจว่าสต็อกระบายออกได้จริงตามแผนหรือไม่
- ตัดสินใจอย่างไร
ถ้าต้องตัดจำหน่ายหรือลดมูลค่า ให้เพิ่มตารางรายการนั้นอย่างชัดเจน ไม่ถือว่าจะได้เงินคืนจากผู้ขายโดยอัตโนมัติ
- เห็นตัวเลขนี้
แก้ราคาในสมมติฐานแล้ว แต่เดือนที่ 12 ของรายงานไม่เปลี่ยน
- ตรวจอะไรต่อ
ตรวจว่าแก้ที่คอลัมน์วันที่จริงของเดือนนั้นหรือไม่ และกรณีที่แก้คือกรณีเดียวกับที่เลือกไว้ใน F6 หรือเปล่า
- ตัดสินใจอย่างไร
ยืนยันวันที่และกรณีให้ตรงก่อนสรุปว่าแบบจำลองผิด การแก้กรณีที่ไม่ได้ใช้อยู่ไม่ควรเปลี่ยนผลปัจจุบันอยู่แล้ว
สูตรหลักในไฟล์ Excel
| รายการ | นิยาม |
|---|---|
| Revenue | รายได้ = จำนวนขาย × ราคาขาย แยกตามประเภทธุรกิจ |
| Cash COGS | ต้นทุนขายเงินสด = จำนวนขาย × ต้นทุนเงินสดต่อหน่วย ไม่รวมค่าเสื่อม |
| EBITDA | EBITDA = รายได้ − ต้นทุนขายเงินสด − ค่าใช้จ่ายดำเนินงานที่เป็นเงินสด |
| Interest | ดอกเบี้ย = เงินกู้ต้นเดือน × อัตราต่อปี ÷ 12 |
| Working capital | ลูกหนี้ = รายได้ × วันเก็บหนี้ ÷ วันในเดือน และสต็อก = ต้นทุนขายเงินสด × วันสต็อก ÷ วันในเดือน |
| Purchases | ยอดซื้อ = ต้นทุนขายเงินสด + สต็อกปลายงวด − สต็อกต้นงวด |
วิธีใช้รายงานนี้ในไฟล์ Excel
ใช้ทำอะไร
ใช้เมื่อช่วงประมาณการต้องเลื่อนทุกครั้งที่ปิดบัญชี ช่อง K6 ในชีต Assumptions คือเดือนที่ปิดครบล่าสุด การเปลี่ยนค่านี้เลื่อนทั้งหน้าต่าง 12 เดือนและยอดยกมาที่ดึงจากเดือนจริงนั้น
การเลือกกรณี
ช่อง F6 เลือก 1 ฐาน 2 ดีขึ้น หรือ 3 แย่ลง แต่ละตัวขับมีแถวสูตรที่ใช้งานอยู่หนึ่งแถวเหนือแถวกรณีที่แก้ได้สามแถว ให้แก้ที่แถวกรณีเท่านั้น ห้ามแก้แถวสูตร และการแก้กรณีที่ไม่ได้เลือกอยู่ต้องไม่เปลี่ยนผลปัจจุบัน
ช่วงเวลาที่คำนวณ
คอลัมน์สมมติฐานยึดวันที่จริงตั้งแต่มกราคม 2026 ถึงธันวาคม 2028 และจับคู่ด้วยวันที่จริง ไม่ใช่ตำแหน่งในหน้าต่างรายงาน รายการครั้งเดียวอย่างเงินลงทุนและเงินปันผลจึงคงอยู่ที่วันที่เดิมเมื่อเลื่อนเดือนปิด
ยอดยกมา
ชีต Actuals A9:U108 รับผลจริงได้สูงสุด 100 เดือน เป็นกระแสรายเดือนและยอดคงเหลือปลายเดือน ไม่ใช่กำไรขาดทุนสะสม ตัวอย่างมีผลจริงถึงสิงหาคม 2026 หากจะเลือกเดือนปิดหลังจากนั้นต้องเพิ่มผลจริงแถวใหม่ที่ครบถ้วนและกระทบยอดกับชุดปิดบัญชีของเดือนนั้นก่อน
ขอบเขตของแบบจำลอง
ฝั่งการผลิตใช้ต้นทุนเงินสดต่อหน่วยแบบภาพรวมและวันสำรองสต็อก ไม่ใช่สูตรการผลิต งานระหว่างทำ กำลังการผลิต หรือผลต่างต้นทุนมาตรฐาน ดอกเบี้ยของเงินกู้ใหม่เริ่มคิดเดือนถัดไป และไม่มีการคิดภาษีมูลค่าเพิ่มตามงวด อัตราแลกเปลี่ยน สัญญาเช่า หรือการจัดหาเงินอัตโนมัติ
หลักพื้นฐานก่อนอ่านและแก้ไขไฟล์
- อ่านชื่อบริษัท เดือนรายงาน และหน่วยเงินก่อนเสมอ ตัวเลข 1,000 ในตารางหน่วยพันบาทหมายถึง 1,000,000 บาท
- Actual คือผลจริง Budget คือแผน และ Forecast คือประมาณการ อย่านำประมาณการมาอธิบายเหมือนเป็นผลที่เกิดขึ้นแล้ว
- ผลต่างทั่วไปคำนวณ Actual − Budget รายได้หรือกำไรสูงขึ้นมักเป็นผลดี แต่ค่าใช้จ่ายสูงขึ้นต้องพิจารณาว่าเกินงบหรือรองรับกิจกรรมที่เพิ่ม
- ยอดรายได้และกำไรเป็นรายการเคลื่อนไหวที่รวมรายเดือนได้ เงินสด ลูกหนี้ และสต็อกเป็นยอดคงเหลือ ให้ใช้ยอด ณ วันที่ต้องการ
- คำนวณอัตรากำไรรวมจากกำไรรวม ÷ รายได้รวม ค่า n.a. หมายถึงคำนวณอัตราส่วนไม่ได้ในเงื่อนไขนั้น ไม่ควรเปลี่ยนเป็นศูนย์โดยไม่มีเหตุผล
- ไฟล์ไทยและอังกฤษเป็นคนละไฟล์ การแก้หนึ่งไฟล์ไม่อัปเดตอีกไฟล์ เลือกไฟล์หลัก สำรองก่อนแก้ และปรับไฟล์ที่เกี่ยวข้องให้ใช้ข้อมูลตรงกัน
- ก่อนใช้ข้อมูลจริง ให้กระทบยอดบัญชี ตรวจวันที่ ชื่อเวอร์ชัน และช่วงสูตร การเพิ่มแถวหรือเดือนอาจต้องขยายสูตร กราฟ และตัวควบคุมด้วย
- อ่านชีต Checks แต่ไม่ถือว่า OK คือการรับรองทุกด้าน การตรวจความครบถ้วนในแพ็กเน้นผลจริงเดือนที่เลือก จึงต้องตรวจช่วงงบประมาณและประมาณการเพิ่มเติม
- ข้อมูลทั้งหมดเป็นตัวอย่าง ต้องปรับนโยบายต้นทุน ภาษี ปฏิทิน และการจัดหาเงินให้ตรงธุรกิจ แพ็กเป็นจุดเริ่มต้นของรายงานบริหาร
ไฟล์ที่เกี่ยวข้อง
09_Rolling_Forecast_TH.xlsx
ชีตหลัก Summary / Forecast · ข้อมูลต้นทาง Actuals + Assumptions · ไฟล์ Excel และคู่มือ Markdown อยู่ในแพ็กเสริม ซึ่งเป็นคนละแพ็กกับรายงาน 01–07
บันทึกหน้านี้เป็น PDF ได้จากคำสั่งพิมพ์ของเบราว์เซอร์

