
งบการเงินเชื่อมโยงจากงบทดลอง
แปลงงบทดลองต้นทางเป็นกำไรขาดทุน งบดุล และกระแสเงินสดรายเดือนเพื่อการบริหาร ผ่านตารางจับคู่ผังบัญชีที่แก้ไขได้ และจุดตรวจความพร้อมของข้อมูลรายเดือน
รายงานชุดเสริมใช้ข้อมูลสมมติชุดใหม่ ไม่ใช่ไฟล์ข้อมูลที่วางทับแพ็กเดิมได้โดยตรง ตัวเลขบนหน้านี้จึงเทียบกับตัวเลขในรายงาน 01–07 ไม่ได้ แม้จะใช้ชื่อบริษัทและสกุลเงินเดียวกัน ชุดนี้ยังแสดงต้นทุนขายแบบเงินสดโดยวางค่าเสื่อมไว้ใต้ EBITDA ซึ่งเป็นคนละนิยามต้นทุนกับแบบจำลองการผลิตของชุดหลัก
ตัวอย่างรายงานจากไฟล์ Excel จริง
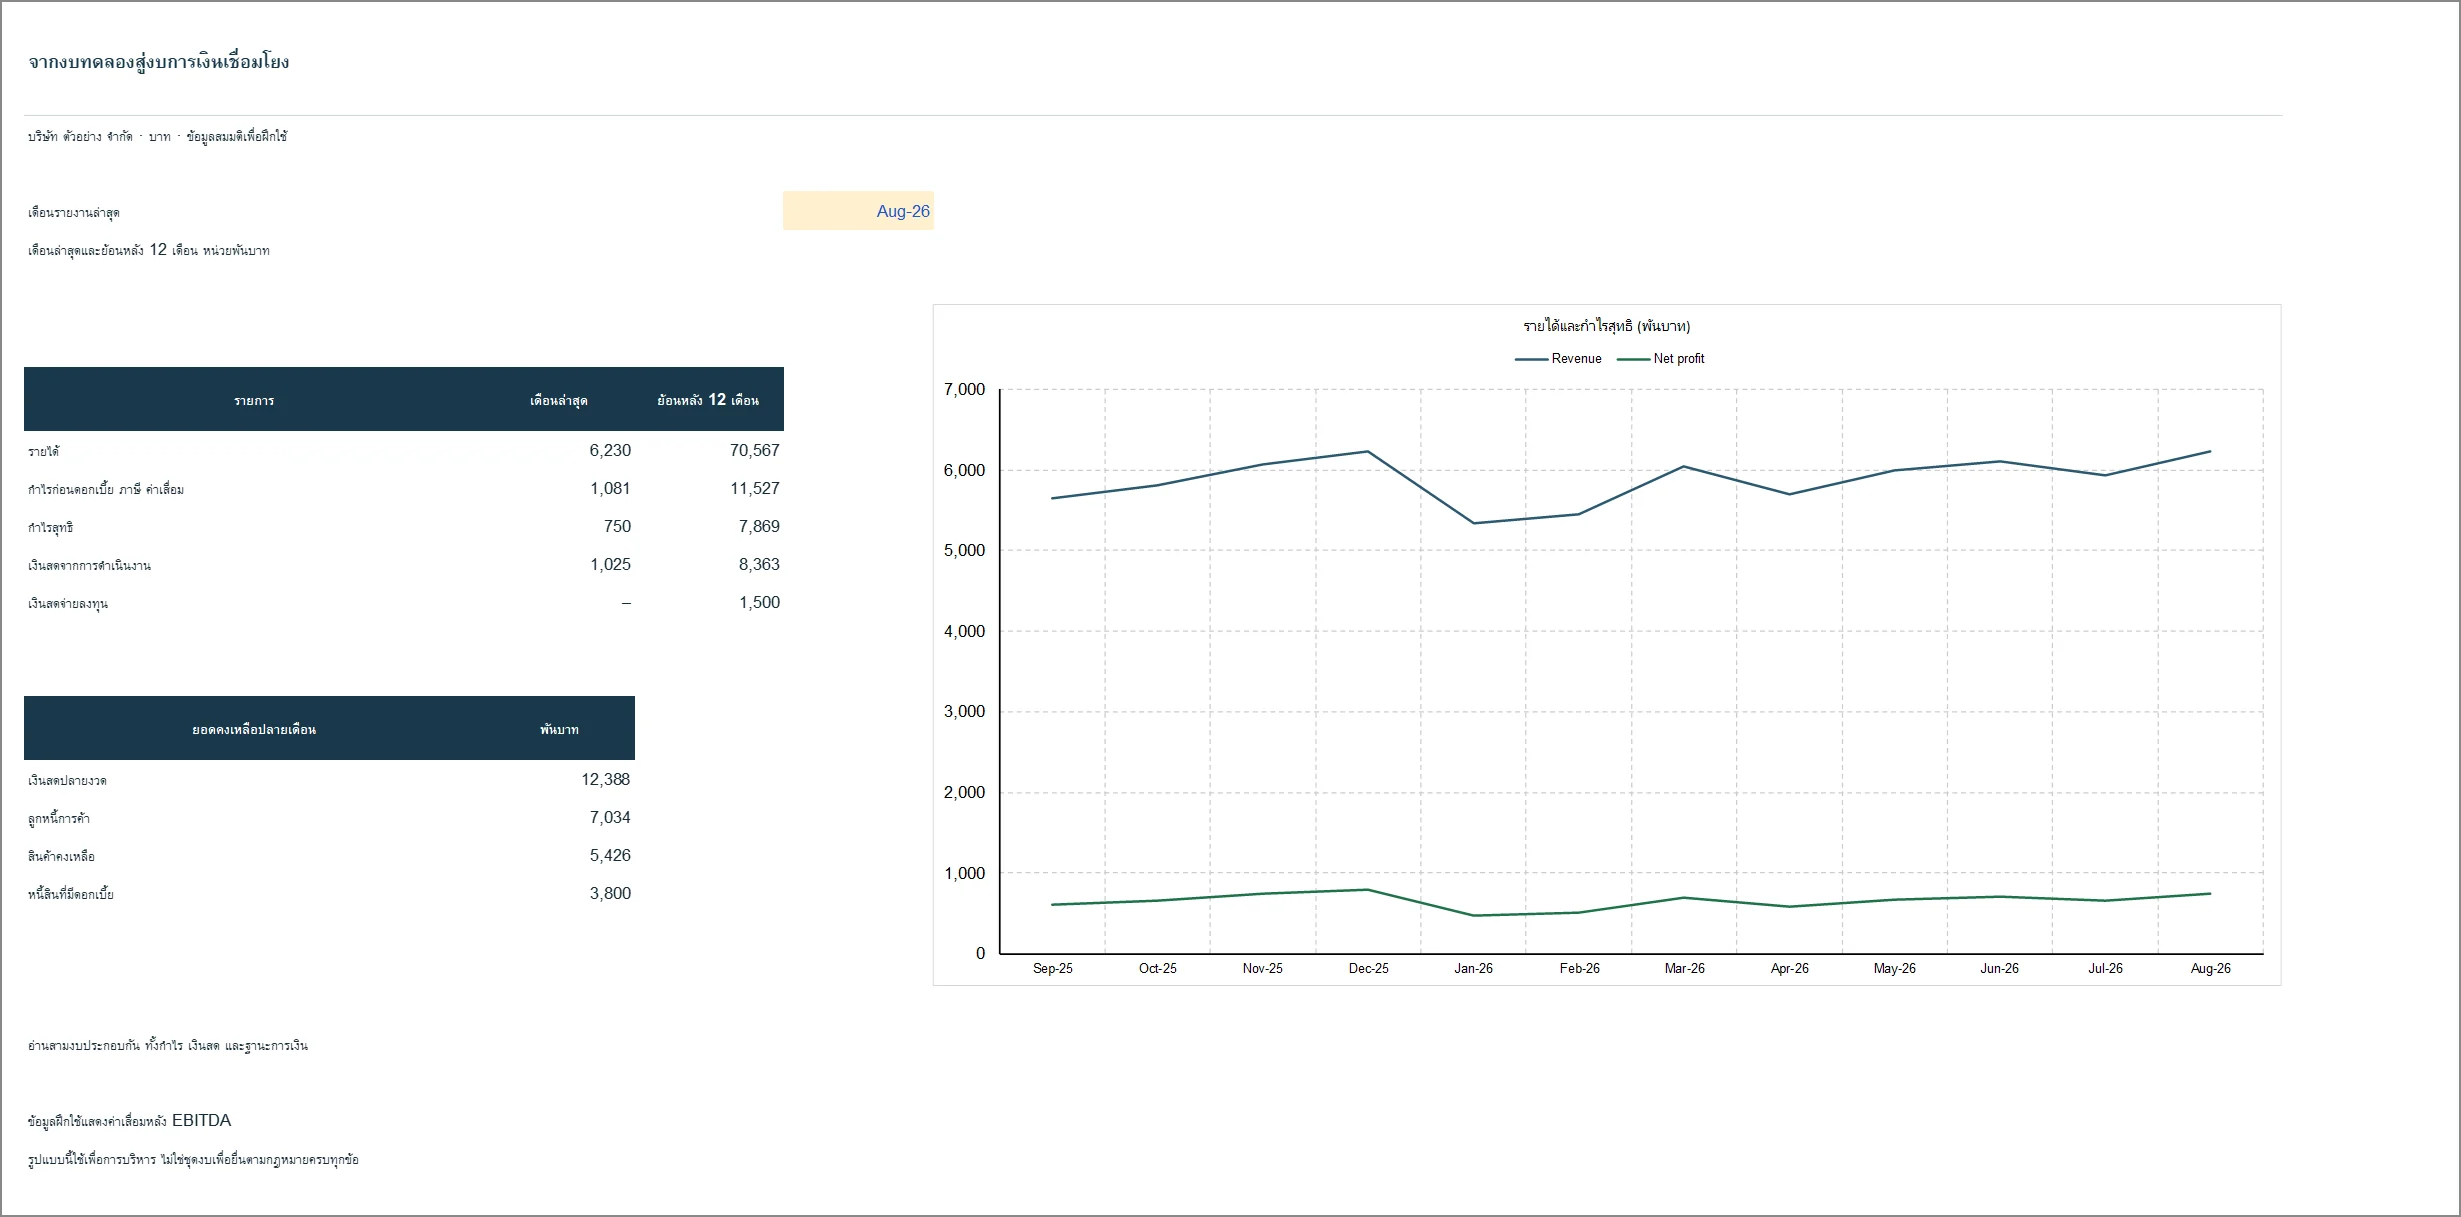
ภาพจับจากไฟล์ 08_TB_Mapped_Statements_TH.xlsx ชีต Summary หลังคำนวณใหม่ใน Microsoft Excel คลิกที่ภาพเพื่อขยาย ขยายภาพเต็ม
ตัวเลขจากไฟล์ตัวอย่าง
| รายการ | เดือนล่าสุด | ย้อนหลัง 12 เดือน |
|---|---|---|
| รายได้ | 6,230 | 70,567 |
| EBITDA | 1,081 | 11,527 |
| กำไรสุทธิ | 750 | 7,869 |
| เงินสดจากการดำเนินงาน | 1,025 | 8,363 |
หน่วย: พันบาท · คอลัมน์ซ้ายคือเดือนล่าสุด คอลัมน์ขวาคือผลรวมย้อนหลัง 12 เดือน
ลำดับการอ่าน
- ตรวจ Mapping A:E ให้รหัสบัญชีไม่ซ้ำ และทุกบัญชีมีหมวดรายงาน ประเภทงบ และเครื่องหมายแสดงผลครบ หลายบัญชีรวมเป็นหมวดเดียวได้
- วางเฉพาะค่าใน TB_Input A:D ต้องมีทุกบัญชีที่จับคู่ไว้ครบทุกเดือน รวมบัญชีที่ยอดเป็นศูนย์ ยอดสองด้านไม่ติดลบ และอย่างน้อยด้านหนึ่งต้องเป็นศูนย์
- ลงทะเบียนเดือนใน Periods A เดือนละหนึ่งแถว รวมเดือนก่อนหน้าไว้เป็นยอดยกมา แล้วกรอก Cash_Supplement ให้ครบทุกเดือนที่ลงทะเบียน รายการที่ไม่มีจริงให้ใส่ศูนย์
- คำนวณใหม่ อ่าน Checks ก่อน ตามด้วย Statements แล้วจึง Summary ห้ามใส่เงินสดหรือทุนเพิ่มโดยไม่มีที่มาเพื่อปิดผลต่างที่ตรวจไม่ผ่าน
การอ่านตัวเลขจากกรณีตัวอย่าง
เดือนล่าสุดมีรายได้ 6,230 พันบาท และกำไรสุทธิ 750 พันบาท แต่เงินสดจากการดำเนินงานได้เพียง 1,025 พันบาท ส่วนต่างอยู่ที่ลูกหนี้ 7,034 พันบาท และสต็อก 5,426 พันบาท ที่ยังไม่กลายเป็นเงินสด เงินสดปลายเดือนจึงอยู่ที่ 12,388 พันบาท สามบรรทัดแรกเป็นยอดของเดือน ส่วนเงินสดเป็นยอด ณ วันสิ้นเดือน จึงอ่านคนละแบบ
หลักการคำนวณ อธิบายโดยไม่ใช้ศัพท์เทคนิค
งบทดลองที่ใช้ต้องเป็นยอดปิดของกลุ่มงบดุล และยอดกำไรขาดทุนสะสมตั้งแต่ต้นปีที่ยังไม่ปิดเข้ากำไรสะสม ห้ามวางยอดเคลื่อนไหวเฉพาะเดือน กำไรขาดทุนรายเดือน หรืองบทดลองธันวาคมหลังปิดปี ลงในผังนี้โดยไม่แปลงฐานก่อน เพราะธันวาคมต้องยังมียอดกำไรขาดทุนอยู่ก่อนปิดเข้ากำไรสะสม
เห็นตัวเลขนี้ → ตรวจอะไรต่อ → ตัดสินใจอย่างไร
กรณีตัวอย่างจากข้อมูลสมมติเดือนสิงหาคม 2026 ตัวเลขทุกตัวมาจากไฟล์ Excel ชุดเดียวกัน ส่วนการตีความเป็นแนวทางเริ่มต้น ไม่ใช่ข้อสรุปทางธุรกิจ
- เห็นตัวเลขนี้
กำไรสุทธิเดือนล่าสุด 750 พันบาท แต่เงินสดจากการดำเนินงานเพียง 1,025 พันบาท และยังมีลูกหนี้ค้างอยู่ 7,034 พันบาท
- ตรวจอะไรต่อ
ดูยอดลูกหนี้และสต็อกที่เพิ่มขึ้นใน Statements แถว 56–57 แล้วตรวจใบแจ้งหนี้ค้างชำระและสินค้าที่หมุนช้าเป็นรายการ
- ตัดสินใจอย่างไร
กำหนดแผนเก็บหนี้หรือปรับแผนการซื้อโดยอิงรายการจริง ไม่ใช่ปรับตัวเลขในรายงานให้ดูดีขึ้น
- เห็นตัวเลขนี้
จุดตรวจสินทรัพย์ถาวรใน Checks ขึ้นสถานะ REVIEW ทั้งที่งบดุลยังสมดุล
- ตรวจอะไรต่อ
เทียบเงินสดที่ใช้ซื้อสินทรัพย์ การได้สินทรัพย์มาโดยไม่ใช้เงินสด ค่าเสื่อมราคา และมูลค่าตามบัญชีของสินทรัพย์ที่ขายออก กับทะเบียนสินทรัพย์
- ตัดสินใจอย่างไร
แก้ตารางข้อมูลต้นทางให้ตรงกับทะเบียน ไม่ใส่รายการปรับเงินสดที่อธิบายที่มาไม่ได้เพียงเพื่อให้จุดตรวจผ่าน
- เห็นตัวเลขนี้
กำไรของเดือนมกราคมสูงกว่าเดือนอื่นจนผิดสังเกต
- ตรวจอะไรต่อ
ตรวจว่าข้อมูลที่วางเป็นยอดสะสมตั้งแต่ต้นปีหรือยอดเฉพาะเดือน และธันวาคมของปีก่อนถูกปิดเข้ากำไรสะสมไปแล้วหรือยัง
- ตัดสินใจอย่างไร
แปลงฐานข้อมูลให้ถูกต้องก่อนตีความผล เพราะฐานที่สลับกันทำให้กำไรถูกนับซ้ำหรือหายไปทั้งเดือน
สูตรหลักในไฟล์ Excel
| รายการ | นิยาม |
|---|---|
| Net debit | เดบิตสุทธิ = เดบิต − เครดิต |
| Presentation amount | ยอดแสดงผล = เดบิตสุทธิ × เครื่องหมายใน Mapping |
| Retained earnings | กำไรสะสมรวม = กำไรสะสมจากงบทดลอง + กำไรสุทธิของปีปัจจุบัน |
| Operating cash flow | เงินสดจากการดำเนินงาน = กำไรสุทธิ + ค่าเสื่อม − กำไรจากการขายสินทรัพย์ − ลูกหนี้เพิ่ม − สต็อกเพิ่ม + เจ้าหนี้เพิ่ม |
| Investing cash flow | เงินสดจากการลงทุน = −เงินสดซื้อสินทรัพย์ + เงินสดรับจากการขายสินทรัพย์ |
| Financing cash flow | เงินสดจากการจัดหาเงิน = เงินกู้รับ − คืนเงินต้น + รับเพิ่มทุน − เงินปันผล |
วิธีใช้รายงานนี้ในไฟล์ Excel
ใช้ทำอะไร
ใช้เมื่อข้อมูลต้นทางเป็นงบทดลอง ณ วันสิ้นงวด และงานหลักคือการจับคู่ผังบัญชี ชีต Summary แสดงเดือนล่าสุดและผลย้อนหลัง 12 เดือน โดย F6 เลือกเดือนสิ้นสุดของช่วงนั้น
การจับคู่ผังบัญชี
Mapping A9:E108 จับคู่ได้สูงสุด 100 บัญชี ส่วน H:J คือรายการหมวดที่รองรับ หลายบัญชีรวมเป็นหมวดเดียวได้ แต่รหัสบัญชีหนึ่งมีได้แถวเดียว บัญชีที่ยังไม่จับคู่จะถูกรายงาน ไม่ถูกตัดทิ้งเงียบ ๆ
ช่วงเวลาที่คำนวณ
ลงทะเบียนเดือนต้นทางเดือนละครั้งใน Periods A9:A69 รวมเดือนก่อนหน้าที่เป็นยอดยกมา ช่อง B:G คำนวณความพร้อมและตรวจจับแถวที่ขาด รายการซ้ำ งบทดลองที่ไม่สมดุล และข้อมูลเงินสดที่ไม่ครบ
กระแสเงินสด
Cash_Supplement A9:J69 รับข้อมูลหนึ่งแถวต่อเดือนที่ลงทะเบียน สำหรับรายการเงินสดและไม่ใช้เงินสดที่รองรับ เงินสดปลายงวดในงบกระแสเงินสดต้องเท่ากับเงินสดใน TB ส่วนสินทรัพย์ เงินกู้ ทุน และกำไรสะสม กระทบยอดแยกกัน
สิ่งที่ยังไม่รวม
TB_Input รับ 1,200 แถว และ Mapping รับ 100 บัญชี การเพิ่มแถวเกินช่วงที่ระบุไว้ไม่ได้ขยายสูตร การตรวจสอบ หรือจุดควบคุมให้เอง การเปลี่ยนความจุต้องแก้ทั้งหมดไปพร้อมกัน
หลักพื้นฐานก่อนอ่านและแก้ไขไฟล์
- อ่านชื่อบริษัท เดือนรายงาน และหน่วยเงินก่อนเสมอ ตัวเลข 1,000 ในตารางหน่วยพันบาทหมายถึง 1,000,000 บาท
- Actual คือผลจริง Budget คือแผน และ Forecast คือประมาณการ อย่านำประมาณการมาอธิบายเหมือนเป็นผลที่เกิดขึ้นแล้ว
- ผลต่างทั่วไปคำนวณ Actual − Budget รายได้หรือกำไรสูงขึ้นมักเป็นผลดี แต่ค่าใช้จ่ายสูงขึ้นต้องพิจารณาว่าเกินงบหรือรองรับกิจกรรมที่เพิ่ม
- ยอดรายได้และกำไรเป็นรายการเคลื่อนไหวที่รวมรายเดือนได้ เงินสด ลูกหนี้ และสต็อกเป็นยอดคงเหลือ ให้ใช้ยอด ณ วันที่ต้องการ
- คำนวณอัตรากำไรรวมจากกำไรรวม ÷ รายได้รวม ค่า n.a. หมายถึงคำนวณอัตราส่วนไม่ได้ในเงื่อนไขนั้น ไม่ควรเปลี่ยนเป็นศูนย์โดยไม่มีเหตุผล
- ไฟล์ไทยและอังกฤษเป็นคนละไฟล์ การแก้หนึ่งไฟล์ไม่อัปเดตอีกไฟล์ เลือกไฟล์หลัก สำรองก่อนแก้ และปรับไฟล์ที่เกี่ยวข้องให้ใช้ข้อมูลตรงกัน
- ก่อนใช้ข้อมูลจริง ให้กระทบยอดบัญชี ตรวจวันที่ ชื่อเวอร์ชัน และช่วงสูตร การเพิ่มแถวหรือเดือนอาจต้องขยายสูตร กราฟ และตัวควบคุมด้วย
- อ่านชีต Checks แต่ไม่ถือว่า OK คือการรับรองทุกด้าน การตรวจความครบถ้วนในแพ็กเน้นผลจริงเดือนที่เลือก จึงต้องตรวจช่วงงบประมาณและประมาณการเพิ่มเติม
- ข้อมูลทั้งหมดเป็นตัวอย่าง ต้องปรับนโยบายต้นทุน ภาษี ปฏิทิน และการจัดหาเงินให้ตรงธุรกิจ แพ็กเป็นจุดเริ่มต้นของรายงานบริหาร
ไฟล์ที่เกี่ยวข้อง
08_TB_Mapped_Statements_TH.xlsx
ชีตหลัก Summary / Statements · ข้อมูลต้นทาง TB_Input + Cash_Supplement + Mapping · ไฟล์ Excel และคู่มือ Markdown อยู่ในแพ็กเสริม ซึ่งเป็นคนละแพ็กกับรายงาน 01–07
บันทึกหน้านี้เป็น PDF ได้จากคำสั่งพิมพ์ของเบราว์เซอร์

